پرونده مدیریتی هلدینگ خلیج فارس وارد مرحلهای شده که دیگر صرفاً یک اختلاف اداری نیست؛ براساس گزارشهای منتشرشده، درخواست اعاده دادرسی عبدالعلی علیعسگری و محمد شریعتمداری نسبت به حکم یکسال انفصال موقت از خدمات دولتی رد شده و رأی مربوط قطعی اعلام شده است. با این حال، هنوز روشن نیست این حکم دقیقاً چگونه و با چه دامنهای بر مدیریت شرکت صنایع پتروشیمی خلیج فارس با نماد «فارس» اجرا خواهد شد؛ شرکتی که یکی از بزرگترین هلدینگهای بورسی کشور است و هر ابهام در رأس مدیریت آن میتواند به ریسک حاکمیت شرکتی و تصمیمگیری در سطح گروه تبدیل شود.
صورتهای مالی و گزارش حسابرس کشتیرانی جمهوری اسلامی ایران با نماد «حکشتی» مجموعهای از نشانههای متناقض را مقابل سهامداران قرار داده است؛ در حالی که گروه تلفیقی کشتیرانی در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ از رشد درآمد و سود برخوردار بوده، سود خالص شرکت اصلی حدود ۷۱ درصد کاهش یافته و سود هر سهم آن از محدوده ۱۱۵۰ ریال به حدود ۳۳۱ تا ۳۳۳ ریال رسیده است. همزمان گزارشهای منتشرشده از جهش دوره وصول مطالبات شرکت اصلی، رشد اهرم مالی، نبود پوشش بیمه جنگ برای بخشی از شناورها، یک پرونده ۲۰ میلیون یورویی و درج «ابهام بااهمیت در ارتباط با تداوم فعالیت» در گزارش حسابرس خبر میدهند؛ مجموعهای که نشان میدهد مسئله حکشتی نه یک سقوط ساده عملیاتی، بلکه فاصله میان عملکرد قویتر گروه و ریسکهای مالی، حقوقی و عملیاتی در سطح شرکت اصلی است.
شرکت عمران و توسعه شاهد با نماد «ثعمرا» برای فروش چهار دانگ از سوله موسوم به کارخانه کریستال شیراز به مزایده عمومی رفت، اما دور نخست نهتنها به معامله منجر نشد بلکه هیچ متقاضی برای دریافت اسناد نیز مراجعه نکرد. شرکت تنها چند روز بعد دوباره این دارایی را به مزایده گذاشته و ۱۴ مهر را برای گشایش پاکات تعیین کرده است؛ اتفاقی که مسئله نقدشوندگی املاک، تناسب قیمت مورد انتظار با تقاضای واقعی بازار و هزینه نگهداری سرمایه در داراییهای غیرمولد را به یکی از موضوعات قابل پیگیری ثعمرا تبدیل کرده است.
تازهترین اطلاعات منتشرشده از شرکت شاهد با نماد «ثشاهد» تصویری چندلایه از یک هلدینگ داراییمحور ارائه میدهد؛ مزایده ملک کن بدون حتی یک پیشنهاد خریدار به پایان رسیده، حدود ۵۸۰ میلیارد تومان از مطالبات و پیشپرداختهای راکد همچنان تعیین تکلیف کامل نشده و برای بخش عمده آن ذخیره گرفته شده است، در حالی که یکی از زیرمجموعههای مهم یعنی هرمز انرژی نیز در سال ۱۴۰۴ با افت درآمد و سود عملیاتی مواجه شده است. مجموعه این موارد نشان میدهد مسئله امروز ثشاهد کمبود دارایی نیست؛ مسئله اصلی سرعت تبدیل این داراییها و مطالبات به پول و سود قابل اتکا برای سهامداران است.
سرمایهگذاری تدبیرگران فارس و خوزستان با نماد «سدبیر» در معاملهای بااهمیت، دو واحد اداری را به مبلغ حدود ۱۰۹.۹ میلیارد تومان از شرکت «مانا تجارت مریم» بهعنوان سهامدار عمده خریداری کرده است؛ معاملهای که اگرچه براساس اطلاعات منتشرشده با قیمتی پایینتر از ارزش کارشناسی ۱۱۹ میلیارد تومانی انجام شده، اما به دلیل وابستهبودن فروشنده، پرداخت بخش عمده وجه در ابتدای قرارداد و اندازه قابلتوجه معامله نسبت به ابعاد شرکت، پرسشهایی درباره ضرورت خرید، فرآیند تصویب، نحوه قیمتگذاری و منافع اقتصادی آن برای سهامداران ایجاد کرده است.
شرکت گسترش صنایع و خدمات کشاورزی با نماد «تکشا» پس از طرح ابهامات درباره صورتهای مالی سال منتهی به ۳۱ خرداد ۱۴۰۵، توضیحات تکمیلی منتشر کرده است؛ توضیحاتی که از اقلام راکد موجودی و مطالبات، دشواری دریافت تأییدیههای حسابرسی، فاصله زمانی میان وصول مطالبات و پرداخت بدهیها و اثر این شکاف بر کیفیت سود حکایت دارد. شرکت میگوید بخش عمده مطالبات طبق روال وصول میشود و افزایش سود عملیاتی نیز حاصل رشد فروش و کنترل هزینهها بوده، اما ساختار نقدینگی تکشا همچنان نشان میدهد میان سود حسابداری و پول نقد در دسترس شرکت فاصلهای وجود دارد که سهامداران باید آن را با دقت دنبال کنند.
تازهترین صورتهای مالی «سرمایهگذاری دارویی تأمین» با نماد «تیپیکو» یک تناقض مهم را مقابل سهامداران قرار داده است؛ درآمد عملیاتی هلدینگ در سهماهه منتهی به ۳۱ مرداد ۱۴۰۵ رشد قابلتوجهی داشته، اما شرکت در نهایت حدود ۴۹ میلیارد تومان زیان شناسایی کرده و زیان هر سهم نیز از ۱۰ ریال در دوره مشابه سال قبل به ۱۵ ریال رسیده است. رشد حدود ۵۰ درصدی زیان در شرایطی که درآمد افزایش یافته، این پرسش را ایجاد میکند که چرا رشد درآمد هنوز نتوانسته در سطح شرکت اصلی تیپیکو به سود خالص تبدیل شود؟
تعلیق نماد «لیزینگ راز ایرانیان» با نماد «ولراز» تا ۱۵ مهر ۱۴۰۵، در شرایطی که اطلاعیه منتشرشده علت عملیاتی یا مالی مشخصی برای توقف معاملات ارائه نکرده، سهامداران را با یک ابهام جدی روبهرو کرده است. مسئله اصلی فعلاً اثبات تخلف یا بحران در شرکت نیست؛ مسئله این است که نماد با تصمیم فرابورس و بر مبنای مقررات تعلیق شده و تا روشنشدن دلیل دقیق این اقدام، ریسک نقدشوندگی و عدم قطعیت درباره بازگشایی سهم افزایش یافته است.
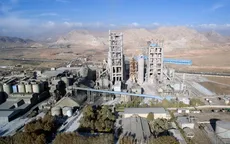
تازهترین گزارش بررسی اجمالی حسابرس «صنایع سیمان نهاوند» با نماد «سناوند» دو دسته ریسک متفاوت را همزمان مقابل سهامداران قرار داده است؛ از یک سو محدودیت در استخراج و تأمین مواد اولیه معدنی ناشی از شرایط جنگی که میتواند مستقیماً بر تولید و سودآوری اثر بگذارد و از سوی دیگر مجموعهای از موارد عدم رعایت مقررات افشا، پرداخت سود و حاکمیت شرکتی. حسابرس اگرچه نتیجه بررسی خود را تعدیل نکرده، اما محتوای گزارش نشان میدهد سناوند برای حفظ ثبات عملیاتی تنها با مسئله تولید روبهرو نیست و باید کیفیت انضباط شرکتی و شفافیت خود را نیز بهبود دهد.
نخستین مجمع سالانه گروه پتروشیمی تابان فردا پس از ورود این هلدینگ به بازار سرمایه، در کنار سودآوری و ارزش بالای پرتفوی، مجموعهای از ابهامهای جدی را نیز مقابل سهامداران قرار داد؛ حسابرس درباره اطلاعات شرکت ملی نفتکش محدودیت دسترسی داشته، امکان احراز وجود و کاملبودن ۶۸ فروند کشتی با ارزش دفتری بیش از ۱.۴ همت برای او فراهم نشده، مستندات کافی برای حدود ۱.۶ همت درآمد خدمات ۱۹ کشتی در دسترس نبوده و نزدیک به ۸۰۰ میلیارد تومان درآمد نیز تأیید اجارهکنندگان را نداشته است. در کنار این موارد، پرونده حقوقی چنددههمتی گروه باختر، مطالبات ارزی نفتکش و پروژههایی که برای تکمیل به منابع مالی بزرگ نیاز دارند، نشان میدهد سهامداران «تابان» علاوه بر ارزش داراییها باید کیفیت اطلاعات، قابلیت وصول مطالبات و هزینه تأمین مالی آینده را نیز زیر نظر بگیرند.