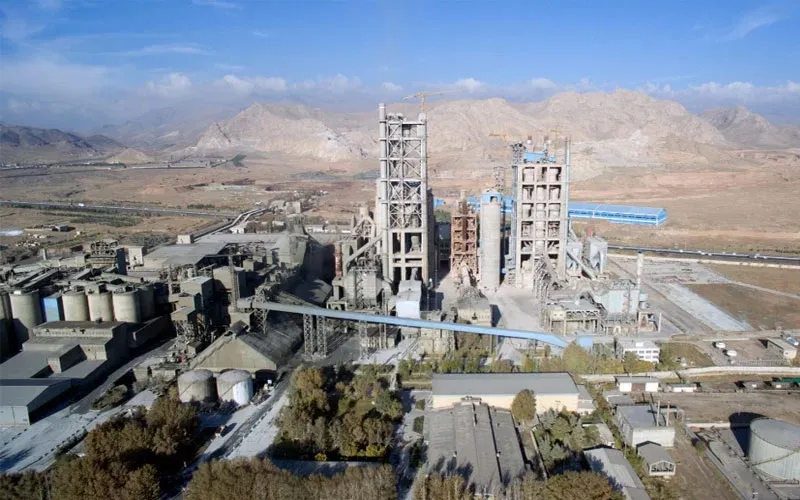
صورتهای مالی میاندورهای ششماهه منتهی به ۳۱ تیر ۱۴۰۵ صنایع سیمان نهاوند در شرایطی مورد بررسی اجمالی قرار گرفته که حسابرس در نتیجهگیری نهایی اعلام کرده به موردی برخورد نکرده که نشان دهد صورتهای مالی از تمام جنبههای بااهمیت طبق استانداردهای حسابداری ارائه نشدهاند؛ بنابراین نمیتوان گزارش اخیر را به معنای رد صورتهای مالی یا وجود تحریف بااهمیت دانست. با این حال، حسابرس در بخش تأکید بر مطالب خاص توجه سهامداران را به محدودیتهای استخراج و تأمین مواد اولیه معدنی ناشی از جنگ جلب کرده و در بخش دیگری نیز چندین مورد عدم رعایت الزامات بورس و حاکمیت شرکتی را ثبت کرده است. همین تفکیک اهمیت زیادی دارد؛ مسئله سناوند در این گزارش نه بحران اثباتشده مالی، بلکه مجموعهای از ریسکهای عملیاتی و ضعفهای انضباطی است که در صورت استمرار میتوانند بر آینده شرکت اثر بگذارند.
برای یک کارخانه سیمان، استمرار تولید مستقیماً به دسترسی منظم به مواد معدنی وابسته است و هر اختلال در استخراج یا انتقال مواد اولیه میتواند زنجیره تولید را تحت فشار قرار دهد. حسابرس در گزارش اخیر به ریسکهای افشاشده شرکت درباره محدودیت استخراج و تأمین مواد اولیه معدنی ناشی از جنگ اشاره کرده و همین موضوع نشان میدهد مسئله از سطح یک احتمال عمومی فراتر رفته و وارد یادداشتهای رسمی صورتهای مالی شده است. اگر این محدودیتها کوتاهمدت باشند، شرکت میتواند با مدیریت موجودی و برنامه تولید اثر آنها را کاهش دهد، اما استمرار محدودیت ممکن است به کاهش بهرهبرداری از ظرفیت، افزایش هزینه تأمین و تغییر برنامه فروش منجر شود.
در صنعت سیمان، توقف یا کاهش خوراک فقط بر مقدار تولید اثر نمیگذارد؛ ساختار هزینه نیز تحت تأثیر قرار میگیرد. کارخانه همچنان هزینه نیروی انسانی، نگهداری، استهلاک و بخش قابلتوجهی از هزینههای ثابت را تحمل میکند و اگر تولید کاهش پیدا کند، این هزینهها روی تناژ کمتری از محصول سرشکن خواهند شد. نتیجه میتواند افزایش بهای تمامشده هر تن سیمان و فشار بر حاشیه سود باشد، بهخصوص در بازاری که امکان انتقال سریع تمام افزایش هزینهها به قیمت فروش همیشه وجود ندارد.
ریسک جنگ برای یک واحد صنعتی الزاماً به معنای آسیب مستقیم به کارخانه نیست. محدودیت دسترسی به معدن، اختلال در حملونقل، کاهش نیروی عملیاتی، دشواری تهیه قطعات یا محدودیت فعالیت پیمانکاران میتواند بدون واردشدن خسارت فیزیکی، مقدار تولید را کاهش دهد. حسابرس نیز در مورد سناوند مشخصاً بر محدودیتهای استخراج و تأمین مواد اولیه معدنی تمرکز کرده است، بنابراین مسئله اصلی باید در زنجیره تأمین شرکت جستوجو شود.
سهامداران برای ارزیابی اثر واقعی این وضعیت به اطلاعات عددی نیاز دارند؛ چه میزان از استخراج شرکت کاهش یافته، موجودی مواد اولیه کارخانه برای چند روز تولید کفایت میکند، آیا منابع جایگزین وجود دارد و هزینه تهیه مواد از مسیر جایگزین چقدر خواهد بود. بدون این اعداد نمیتوان اثر نهایی ریسک مطرحشده را بر سودآوری برآورد کرد.
در تحلیل گزارش سناوند باید میان «تأکید حسابرس بر یک ریسک» و «اظهارنظر منفی درباره صورتهای مالی» تفاوت گذاشت. گزارش ششماهه یک بررسی اجمالی است، نه حسابرسی کامل سالانه، و حسابرس نیز تصریح کرده که نتیجهگیری او به دلیل موضوع مواد اولیه تعدیل نشده است. بنابراین نمیتوان از این گزارش نتیجه گرفت تولید شرکت قطع شده یا زیان مشخصی به سناوند تحمیل شده است.
اهمیت گزارش در هشدار پیشدستانه آن است. حسابرس توجه استفادهکنندگان را به عاملی جلب کرده که در صورت تداوم ممکن است در دورههای بعد اثر مالی ملموس پیدا کند. برای بازار سرمایه، شناسایی چنین ریسکی پیش از انعکاس کامل در سود و زیان میتواند اهمیت بیشتری از مشاهده اثر آن بعد از وقوع داشته باشد.
در کنار ریسک مواد اولیه، حسابرس موارد متعددی از عدم رعایت مقررات بازار سرمایه را نیز ثبت کرده است. این بخش به شرایط جنگی وابسته نیست و مستقیماً به نحوه اداره شرکت، زمانبندی انتشار اطلاعات، پرداخت سود و کنترلهای داخلی مربوط میشود. به همین دلیل نمیتوان همه موارد گزارش را زیر عنوان مشکلات بیرونی قرار داد.
طبق گزارش، الزامات دستورالعمل افشای اطلاعات در چند حوزه بهطور کامل رعایت نشده است؛ از انتشار صورتهای مالی سالانه و گزارش تفسیری مدیریت در موعد تعیینشده گرفته تا ارائه گزارش فعالیت ماهانه، ثبت صورتجلسات مجمع و افشای فوری برخی اطلاعات بااهمیت. برای یک ناشر بازار سرمایه، زمان انتشار اطلاعات اهمیت زیادی دارد، زیرا معاملهگران باید همزمان و با دسترسی برابر درباره وضعیت شرکت تصمیم بگیرند.
یکی از موارد مشخص گزارش حسابرس، رعایتنشدن الزام انتشار اطلاعات عملیات ماهانه حداکثر ظرف پنج روز کاری پس از پایان ماه است. گزارش فعالیت ماهانه در شرکتهای تولیدی یکی از مهمترین ابزارهای سهامدار برای مشاهده روند تولید و فروش محسوب میشود و هر تأخیر در آن میتواند فاصله اطلاعاتی میان شرکت و بازار ایجاد کند.
اهمیت این موضوع در شرایط فعلی سناوند بیشتر است، زیرا حسابرس همزمان نسبت به ریسک تأمین مواد اولیه هشدار داده است. دقیقاً در چنین شرایطی بازار نیاز دارد گزارشهای تولید و فروش را سریعتر و منظمتر دریافت کند تا مشخص شود محدودیتهای استخراج چه اثری بر عملکرد واقعی گذاشتهاند.
حسابرس به رعایتنشدن کامل ماده مربوط به افشای فوری اطلاعات بااهمیت از جمله آثار مهم تغییرات نرخ ارز و معاملات با اشخاص وابسته اشاره کرده است. این نوع اطلاعات میتواند مستقیماً روی ارزشگذاری شرکت اثر داشته باشد و تأخیر در اعلام آنها امکان تحلیل برابر را کاهش میدهد.
معاملات با اشخاص وابسته نیز به دلیل احتمال تعارض منافع از حساسترین بخشهای گزارشگری شرکتهای بورسی هستند. اصل انجام چنین معاملهای به معنای تخلف یا زیان نیست، اما جزئیات معامله، طرف مقابل، قیمت و شرایط آن باید به اندازهای شفاف باشد که سهامدار بتواند درباره منصفانهبودن آن قضاوت کند.
بخش دیگری از گزارش به اصلاحنشدن اساسنامه شرکت مطابق اساسنامه نمونه مصوب سازمان بورس مربوط است. ممکن است این موضوع در مقایسه با خطر کاهش تولید کماهمیت به نظر برسد، اما اساسنامه چارچوب حقوقی اداره شرکت، اختیارات ارکان و حقوق سهامداران را مشخص میکند و نهاد ناظر برای یکسانسازی استانداردهای حاکمیت شرکتی از ناشران میخواهد نسخههای خود را با الگوی مصوب هماهنگ کنند.
باقیماندن این موضوع در گزارش حسابرس نشان میدهد یک تکلیف مقرراتی هنوز به پایان نرسیده و مدیریت باید درباره زمان اجرای آن پاسخ روشن ارائه کند.
یکی دیگر از موارد ثبتشده توسط حسابرس، پرداختنشدن کامل سود سهامداران در مهلت حداکثر چهارماهه پس از تصویب مجمع است. این موضوع برای سهامداران خرد از بسیاری از بندهای فنی گزارش ملموستر است، زیرا مستقیماً به حق نقدی آنها مربوط میشود.
اگر شرکت برای پرداخت سود با محدودیت نقدینگی مواجه بوده، لازم است علت و زمانبندی تسویه باقیمانده اعلام شود؛ اگر مسئله اداری بوده، باید سازوکار پرداخت اصلاح شود. در هر صورت، سود مصوب مجمع پس از تصویب به یک تعهد شرکت در برابر سهامدار تبدیل میشود و تأخیر در اجرای آن باید استثنا باشد، نه رویه.
گزارش حسابرس به ضرورت ایجاد سازوکارهای مناسب برای کنترلهای داخلی مؤثر در حفاظت از داراییها و منابع شرکت نیز اشاره کرده است. ضعف کنترل داخلی ممکن است بلافاصله در سود یا فروش دیده نشود، اما میتواند زمینه اشتباه، اتلاف منابع یا ضعف نظارت بر فرآیندهای مالی و عملیاتی را ایجاد کند.
در شرکت صنعتی بزرگی مانند سناوند، کنترل داخلی باید از معدن و انبار مواد اولیه تا فروش محصول، دریافت وجه، قراردادها و خرید تجهیزات را پوشش دهد. اگر این سازوکارها بهطور کامل استقرار نیافته باشند، ریسک عملیاتی تنها به محدودیت مواد اولیه ختم نخواهد شد.
اگرچه گزارش رسانهای از «چهار مورد عدم رعایت» سخن گفته، هرکدام از آنها ماهیت متفاوتی دارند: تأخیر یا نقص در افشای اطلاعات، اصلاحنشدن اساسنامه، پرداختنشدن کامل سود در موعد مقرر و ضعف در برخی الزامات حاکمیت شرکتی از جمله معاملات اشخاص وابسته و کنترلهای داخلی. این مجموعه تصویری از شرکتی ارائه میدهد که در کنار مدیریت ریسک تولید، باید بخش مهمی از فرآیندهای اداری و نظارتی خود را نیز منظمتر کند.
وجود این موارد به معنای اثبات سوءمدیریت یا تخلف مالی نیست، اما تکرار آنها در دورههای بعد میتواند سطح اعتماد به گزارشگری شرکت را کاهش دهد. بازار معمولاً شرکتهایی را که اطلاعات دقیقتر و منظمتری ارائه میکنند با عدم قطعیت کمتری ارزشگذاری میکند.
با وجود تمام بندهای مقرراتی، از نظر اقتصادی همچنان مهمترین سؤال به تولید برمیگردد. حسابرس ریسک را شناسایی کرده اما عدد مشخصی درباره میزان کاهش تولید ناشی از آن در گزارش رسانهای ارائه نشده است. بنابراین گزارشهای ماهانه آینده سناوند اهمیت ویژهای خواهند داشت.
اگر مقدار تولید و فروش شرکت در ماههای بعد در سطح عادی باقی بماند، میتوان نتیجه گرفت مدیریت توانسته اثر محدودیت را کنترل کند. اگر افت معناداری دیده شود، هشدار حسابرس از یک ریسک بالقوه به اثر واقعی عملیاتی تبدیل خواهد شد.
کارخانههای سیمانی معمولاً بخشی از خوراک موردنیاز را بهصورت موجودی نگهداری میکنند و همین موجودی میتواند در دورههای کوتاه اختلال، استمرار تولید را ممکن سازد. برای همین فقط دانستن اینکه استخراج محدود شده کافی نیست؛ مقدار ذخیره موجود و امکان استفاده از معادن جایگزین اهمیت دارد.
اگر سناوند ذخیره کافی داشته باشد، تأثیر فوری محدودیت میتواند کوچک باشد، اما اگر موجودی پایین باشد و استخراج نیز برای دوره طولانی محدود بماند، فشار بر تولید زودتر نمایان خواهد شد.
در شرایط عادی، تأخیر چندروزه در یک گزارش ممکن است اهمیت محدودی داشته باشد، اما وقتی یک ریسک عملیاتی بااهمیت درباره مواد اولیه مطرح شده، کیفیت افشای اطلاعات به بخش مهمتری از مدیریت بحران تبدیل میشود. سهامدار باید بتواند به سرعت ببیند تولید چه تغییری کرده، موجودی در چه وضعی است و مدیریت چه اقداماتی انجام داده است.
به همین دلیل، اصلاح انضباط افشا در سناوند فقط یک الزام بورسی نیست و میتواند به کاهش عدم قطعیت پیرامون وضعیت عملیاتی شرکت کمک کند.
نخستین آزمون، حفظ تولید در برابر محدودیت استخراج و تأمین مواد اولیه است و دومین آزمون، اصلاح ضعفهای مورد اشاره حسابرس در افشا و حاکمیت شرکتی. موفقیت در یکی بدون دیگری نمیتواند تمام نگرانی بازار را برطرف کند؛ شرکت ممکن است تولید خوبی داشته باشد اما اگر اطلاعات را دیر منتشر کند، ریسک اطلاعاتی باقی میماند و در مقابل، افشای منظم نیز نمیتواند کاهش واقعی تولید را جبران کند.
گزارش ششماهه یک هشدار زودهنگام در هر دو حوزه ارائه کرده است و عملکرد ماههای آینده نشان خواهد داد این موارد تا چه اندازه مدیریت شدهاند.
سهامداران باید چهار متغیر را دنبال کنند: حجم استخراج مواد معدنی، مقدار تولید ماهانه، روند بهای تمامشده و زمانبندی اصلاح موارد مقرراتی. افزایش هزینه خوراک بدون کاهش تولید نیز میتواند حاشیه سود را تحت فشار قرار دهد، بنابراین صرف ثابتماندن تناژ برای نتیجهگیری درباره بیاثر بودن محدودیت کافی نیست.
همزمان باید دید گزارشهای ماهانه بهموقع منتشر میشوند، سودهای معوق تعیین تکلیف شدهاند و شرکت چه اقدامی برای اصلاح اساسنامه و تقویت کنترلهای داخلی انجام داده است. حذف این بندها از گزارشهای حسابرسی آینده میتواند نشانهای مهم از بهبود کیفیت حاکمیت شرکتی باشد.
مهمترین نکته در تحلیل گزارش این است که نباید آن را بیش از محتوای واقعی تفسیر کرد. حسابرس نتیجهگیری خود درباره صورتهای مالی را تعدیل نکرده و محدودیت مواد اولیه نیز هنوز بهعنوان ریسک مطرح شده، نه توقف قطعی کارخانه. با این حال، ورود این ریسک به گزارش رسمی و ثبت همزمان چند مورد عدم رعایت مقرراتی به اندازه کافی اهمیت دارد که سهامداران عملکرد دوره بعد را با حساسیت بیشتری دنبال کنند.
سناوند از اینجا به بعد باید ثابت کند محدودیتهای مواد اولیه نتوانستهاند ظرفیت تولید را به شکل معنادار کاهش دهند و در همان زمان ضعفهای گزارشگری و حاکمیت شرکتی نیز در حال اصلاح هستند. اگر هر دو اتفاق رخ دهد، گزارش فعلی میتواند به یک هشدار مقطعی محدود بماند؛ اما اگر تولید تحت فشار قرار گیرد یا ایرادات بورسی تکرار شوند، مسئله از سطح هشدار حسابرس به یک ریسک ملموستر برای سهامداران تبدیل خواهد شد.