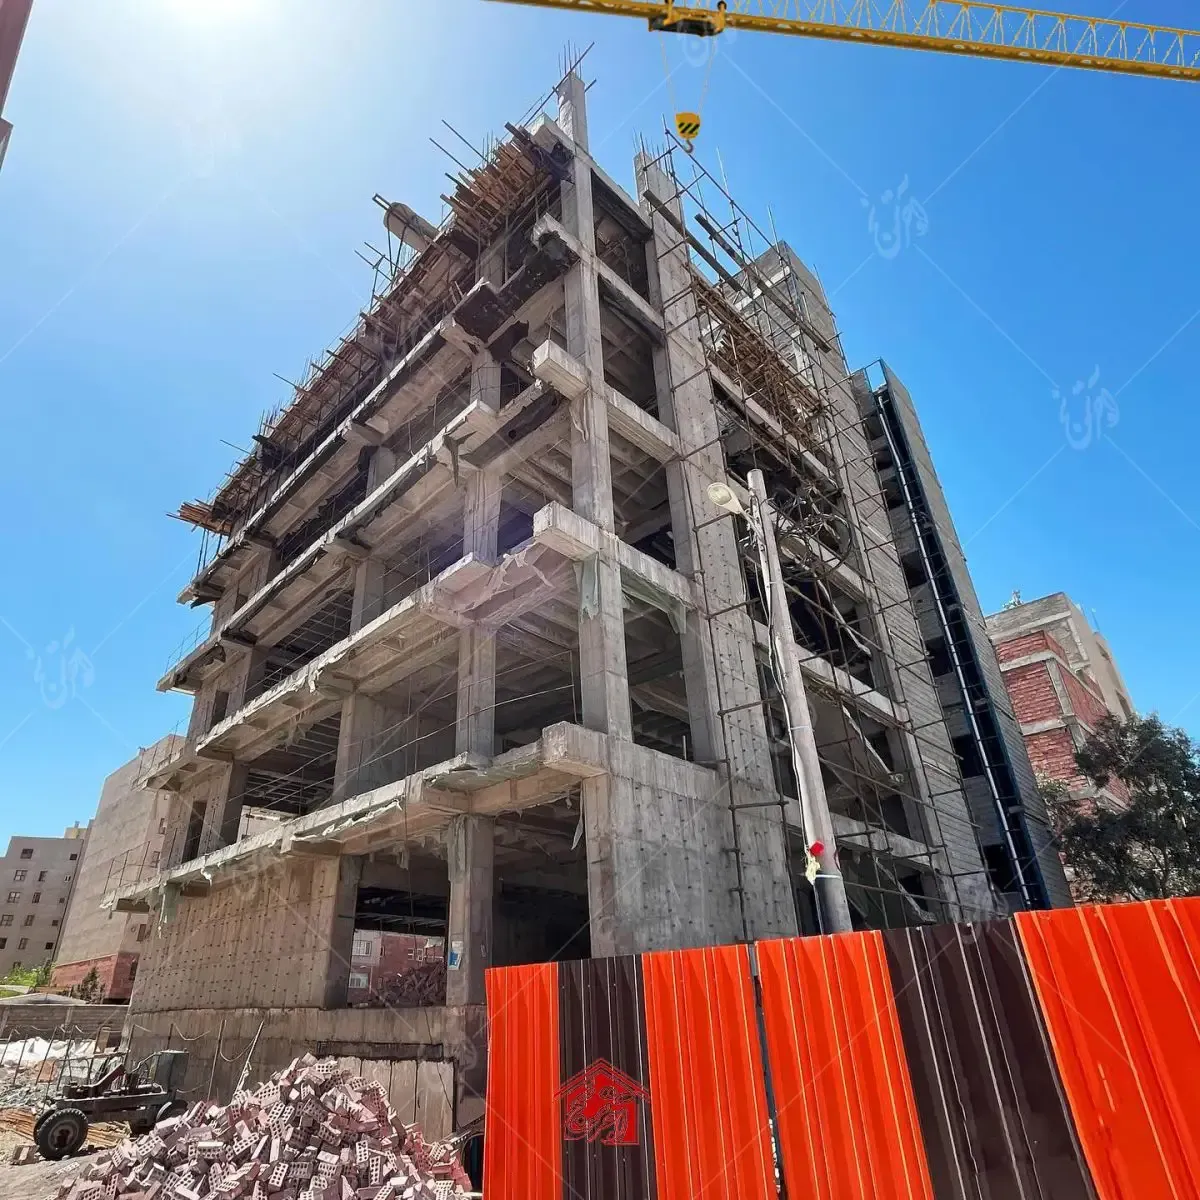
یکی از مشکلات مهم بازار مسکن ایران، وجود ساختمانهایی است که عملیات ساخت آنها به دلیل کمبود منابع مالی متوقف شده است. بسیاری از این واحدها بخش قابل توجهی از مراحل ساخت را پشت سر گذاشتهاند، اما مالکان به دلیل افزایش هزینه مصالح، دستمزد و تجهیزات ساختمانی، امکان تکمیل پروژه را ندارند.
در همین راستا، وزارت راه و شهرسازی برنامه تأمین مالی واحدهای نیمهتمام بخش خصوصی را در دستور کار قرار داده است.
رضا فرهادزاده، مدیرکل دفتر طرحریزی و پایش طرحهای مسکن حمایتی وزارت راه و شهرسازی، در ۲۶ مهر ۱۴۰۵ اعلام کرد حدود ۳۰۰ هزار واحد مسکونی نیمهتمام در کشور وجود دارد که عملیات ساخت آنها به دلیل مشکلات تأمین مالی متوقف شده است.
او تأکید کرد که استفاده از ظرفیت واحدهای نیمهتمام و ساختمانهای قدیمی نیازمند بازسازی، میتواند به افزایش عرضه مسکن کمک کند؛ زیرا بخش قابل توجهی از این ساختمانها در محدودههای شهری دارای زیرساخت قرار دارند.
در چنین شرایطی، تکمیل ساختمانهای موجود ممکن است از نظر زمان اجرا و نیاز به توسعه زیرساخت، نسبت به آغاز پروژههای کاملاً جدید مزیتهایی داشته باشد.
تسهیلات ساخت مسکن خودمالکی برای افرادی پیشبینی شده که مالک زمین یا ساختمان هستند و قصد دارند با استفاده از منابع بانکی، عملیات ساخت یا تکمیل واحد مسکونی خود را انجام دهند.
این تسهیلات میتواند در چارچوب برنامههای مرتبط برای احداث ساختمان روی زمین شخصی، تکمیل واحدهای نیمهتمام و نوسازی برخی ساختمانهای فرسوده مورد استفاده قرار گیرد.
با این حال، تمام پروژهها شرایط یکسانی ندارند.
در برنامه مشخص تکمیل ۳۰۰ هزار واحد نیمهتمام بخش خصوصی که ثبتنام آن از تیرماه ۱۴۰۴ اعلام شد، شرایطی از جمله گذشت حداقل دو سال از صدور پروانه ساختمانی و کمتر بودن متوسط مساحت خالص واحدهای پروژه از ۱۰۰ مترمربع مطرح شده بود.
همچنین قرار بود این تسهیلات برای ساختمانهایی پرداخت شود که مراحل اولیه ساخت را پشت سر گذاشتهاند.
بنابراین، افرادی که قصد دریافت تسهیلات دارند باید ابتدا مشخص کنند درخواست آنها مربوط به کدام برنامه بانکی و حمایتی است؛ زیرا شرایط و سقف تسهیلات در طرحهای مختلف متفاوت خواهد بود.
یکی از مهمترین پرسشهای متقاضیان به مبلغ قابل دریافت تسهیلات مربوط میشود.
در برخی قراردادها و برنامههای پیشین خودمالکی، سقف تسهیلات بر اساس جمعیت و موقعیت شهر تعیین شده بود.
جدول زیر سقفهای شناختهشده این گروه از تسهیلات را نشان میدهد.
|
محل ساخت مسکن |
سقف تسهیلات پیشین |
|---|---|
|
تهران |
۴۵۰ میلیون تومان |
|
شهرهای بالای یک میلیون نفر جمعیت، غیر از تهران |
۴۰۰ میلیون تومان |
|
مراکز استانها |
۳۵۰ میلیون تومان |
|
سایر شهرها |
۳۰۰ میلیون تومان |
این مبالغ در قراردادها و ضوابط پیشین خودمالکی مطرح بودهاند و به معنای سقف قطعی قابل پرداخت به تمام متقاضیان در آبان ۱۴۰۵ نیستند.
از سوی دیگر، وزارت راه و شهرسازی در تیرماه ۱۴۰۴ برای برنامه مشخص تکمیل ۳۰۰ هزار واحد نیمهتمام بخش خصوصی، سقف ۶۵۰ میلیون تومان به ازای هر واحد را اعلام کرده بود.
در تازهترین اظهارات مهرماه ۱۴۰۵ نیز مدیرکل دفتر پایش طرحهای مسکن حمایتی، سقف جاری تسهیلات خودمالکی شهری مورد بحث را حدود ۴۰۰ میلیون تومان توصیف کرده و از پیگیری افزایش آن به ۸۵۰ میلیون تومان خبر داده است.
بنابراین متقاضیان باید مبلغ نهایی قابل دریافت را براساس نوع طرح، وضعیت پرونده و ابلاغیه بانک عامل بررسی کنند.
افزایش سقف تسهیلات خودمالکی به ۸۵۰ میلیون تومان یکی از مهمترین موضوعات مطرحشده در هفتههای اخیر بوده است.
رضا فرهادزاده اعلام کرده که مکاتبات لازم برای افزایش سقف تسهیلات با پیگیری وزیر راه و شهرسازی انجام شده، اما این موضوع هنوز نهایی نشده است.
از سوی دیگر، طبق گزارش ۲۱ مهر خبرگزاری تسنیم، اختلاف درباره شمول پروژههای خودمالک در افزایش سقف وام همچنان ادامه دارد.
بر اساس این گزارش، افزایش تسهیلات تا ۸۵۰ میلیون تومان برای بخشی از پروژههای حمایتی با شرایط مشخص ابلاغ شده، اما تسری این افزایش به پروژههای خودمالک همچنان نیازمند تصمیمگیری و ابلاغ مربوط است.
در نتیجه، نمیتوان اعلام کرد که تمام مالکان واحدهای نیمهتمام هماکنون امکان دریافت وام ۸۵۰ میلیون تومانی دارند.
این تفاوت برای متقاضیانی که قصد دارند براساس مبلغ وام برنامه مالی ساختوساز خود را تنظیم کنند اهمیت زیادی دارد.
متقاضیان دریافت تسهیلات ساخت مسکن میتوانند برای بررسی خدمات در دسترس و ثبت درخواست از سامانه جامع طرحهای حمایتی مسکن وزارت راه و شهرسازی استفاده کنند.
سامانه جامع طرحهای حمایتی مسکن (تم)
درگاه ثبت درخواست و پیگیری تسهیلات وزارت راه و شهرسازی
ورود به سامانه تم و ثبت درخواست وام مسکنفعال بودن گزینه ثبت درخواست خودمالکی برای هر متقاضی باید در زمان ورود به سامانه بررسی شود.نشانی saman.mrud.ir در اطلاعیههای وزارت راه و شهرسازی بهعنوان مسیر ثبت درخواست تسهیلات ساخت واحدهای نیمهتمام معرفی شده است.
برای ثبت درخواست، متقاضی باید ابتدا به سامانه جامع طرحهای حمایتی مسکن مراجعه کند.
پس از ورود و انجام احراز هویت مطابق راهنمای سامانه، لازم است بخش مرتبط با تسهیلات ساخت مسکن یا خودمالکی انتخاب شود.
در مرحله بعد، اطلاعات هویتی مالک، مشخصات زمین، اطلاعات پروانه ساختمانی و جزئیات پروژه ثبت خواهد شد.
همچنین ممکن است سامانه یا بانک عامل مدارکی مانند سند مالکیت، پروانه ساخت و اطلاعات مربوط به پیشرفت فیزیکی ساختمان را درخواست کند.
پس از تکمیل مراحل اولیه، درخواست برای بررسی شرایط متقاضی و پروژه وارد فرآیند مربوط میشود.
در صورت تأیید، مراحل معرفی به بانک و تشکیل پرونده تسهیلاتی دنبال خواهد شد.
نکته مهم اینکه ثبت درخواست اینترنتی بهتنهایی به معنای تأیید نهایی تسهیلات نیست و پرداخت آن به بررسی بانک عامل و تأمین شرایط قانونی بستگی دارد.
یکی از ویژگیهای مهم برنامه تکمیل ۳۰۰ هزار واحد مسکونی نیمهتمام بخش خصوصی، حذف شرط سپردهگذاری بود.
طبق مصوبهای که جزئیات اجرای آن در تیرماه ۱۴۰۴ اعلام شد، پرداخت تسهیلات این برنامه بدون نیاز به سپردهگذاری یا ارزیابی هزینه باقیمانده ساخت پیشبینی شده بود.
در همان برنامه، سقف ۶۵۰ میلیون تومان برای هر واحد و دوره بازپرداخت پنجساله اعلام شد.
با این حال، نبود شرط سپردهگذاری به معنای حذف سایر الزامات بانکی نیست.
بانک عامل ممکن است براساس دستورالعمل مربوط، مدارک مالکیت، وثیقه، تضامین و اطلاعات اعتباری متقاضی را بررسی کند.
همچنین نرخ سود و شیوه پرداخت و بازپرداخت باید با مقررات همان برنامه تطبیق داده شود.
یکی دیگر از پرسشهای متداول متقاضیان به شرط فرم «ج» مربوط میشود.
در بسیاری از طرحهای حمایتی تأمین مسکن، سابقه استفاده از امکانات دولتی و وضعیت مالکیت متقاضی برای احراز شرایط بررسی میشود.
اما تسهیلات خودمالکی از این نظر با برنامه واگذاری زمین یا مسکن دولتی تفاوت دارد؛ زیرا متقاضی از ابتدا مالک زمین یا ساختمان است.
به همین دلیل، نباید شروط چهارگانه ثبتنام نهضت ملی مسکن را بدون بررسی دستورالعمل، به تمام تسهیلات خودمالکی تعمیم داد.
در عین حال، معافیت قطعی از بررسی فرم «ج» برای همه زیرگروههای خودمالکی نیز در تازهترین اطلاعیههای بررسیشده بهصورت یکسان تأیید نشده است.
متقاضیان باید پیش از ثبت درخواست، شرایط اختصاصی تسهیلات انتخابشده را بررسی کنند.
از منظر اقتصادی، استفاده از ظرفیت ساختمانهای نیمهتمام میتواند یکی از راهکارهای افزایش عرضه مسکن باشد.
بخشی از سرمایه لازم برای ساخت این واحدها پیشتر هزینه شده و پروژهها ممکن است از مرحله تأمین زمین، صدور پروانه و اجرای بخشی از عملیات ساختمانی عبور کرده باشند.
به همین دلیل، تأمین منابع تکمیلی میتواند در برخی پروژهها نسبت به شروع ساخت واحدهای جدید، سریعتر به عرضه مسکن منجر شود.
با این حال، تحقق این هدف به چند عامل بستگی دارد؛ از جمله توان بازپرداخت مالکان، مشارکت بانکها، میزان پیشرفت فیزیکی ساختمانها و کفایت تسهیلات نسبت به هزینه باقیمانده ساخت.
حتی افزایش سقف وام نیز بهتنهایی نمیتواند تضمین کند که تمام واحدهای نیمهتمام تکمیل خواهند شد.
یکی از اهداف سیاستهای حمایتی ساختوساز، افزایش عرضه واحدهای مسکونی در بازار است.
اگر تأمین مالی ساختمانهای نیمهتمام سرعت بگیرد، امکان ورود تعداد بیشتری از واحدها به بازار فراهم خواهد شد.
این موضوع در بلندمدت میتواند به کاهش بخشی از فشار ناشی از کمبود عرضه کمک کند.
با این حال، قیمت مسکن تحت تأثیر عوامل مختلفی مانند نرخ تورم، قیمت زمین، هزینه مصالح ساختمانی، درآمد خانوارها و شرایط بازار سرمایه قرار دارد.
بنابراین، اجرای برنامه تکمیل ۳۰۰ هزار واحد نیمهتمام لزوماً به معنای کاهش فوری یا قطعی قیمت خانه نخواهد بود.
اثربخشی واقعی این سیاست زمانی مشخص میشود که تعداد واحدهای تکمیلشده، میزان تسهیلات پرداختی و زمان ورود آنها به بازار قابل اندازهگیری باشد.
برنامه تسهیلات ساخت مسکن خودمالکی میتواند فرصتی برای مالکان و سازندگانی باشد که به دلیل مشکلات مالی، امکان ادامه پروژههای ساختمانی خود را ندارند.
وزارت راه و شهرسازی با هدف تکمیل حدود ۳۰۰ هزار واحد نیمهتمام، استفاده از منابع بانکی را دنبال میکند و سامانه تم نیز بهعنوان مسیر ثبت و پیگیری درخواستهای مرتبط معرفی شده است.
با این حال، سقف تسهیلات بسته به برنامه متفاوت است و افزایش وام خودمالکی به ۸۵۰ میلیون تومان هنوز برای تمام پروژههای خودمالک قطعی و اجرایی نشده است.
متقاضیان بهتر است پیش از هرگونه تصمیم مالی، نوع تسهیلات قابل دریافت، سقف مصوب، نرخ سود، شرایط وثیقه و زمان پرداخت را از سامانه رسمی و بانک عامل بررسی کنند.
در نهایت، موفقیت این برنامه به تأمین منابع واقعی و تسهیل مراحل پرداخت بستگی دارد؛ زیرا بدون دسترسی عملی مالکان به تسهیلات، بخش مهمی از ظرفیت واحدهای نیمهتمام همچنان خارج از بازار مسکن باقی خواهد ماند.