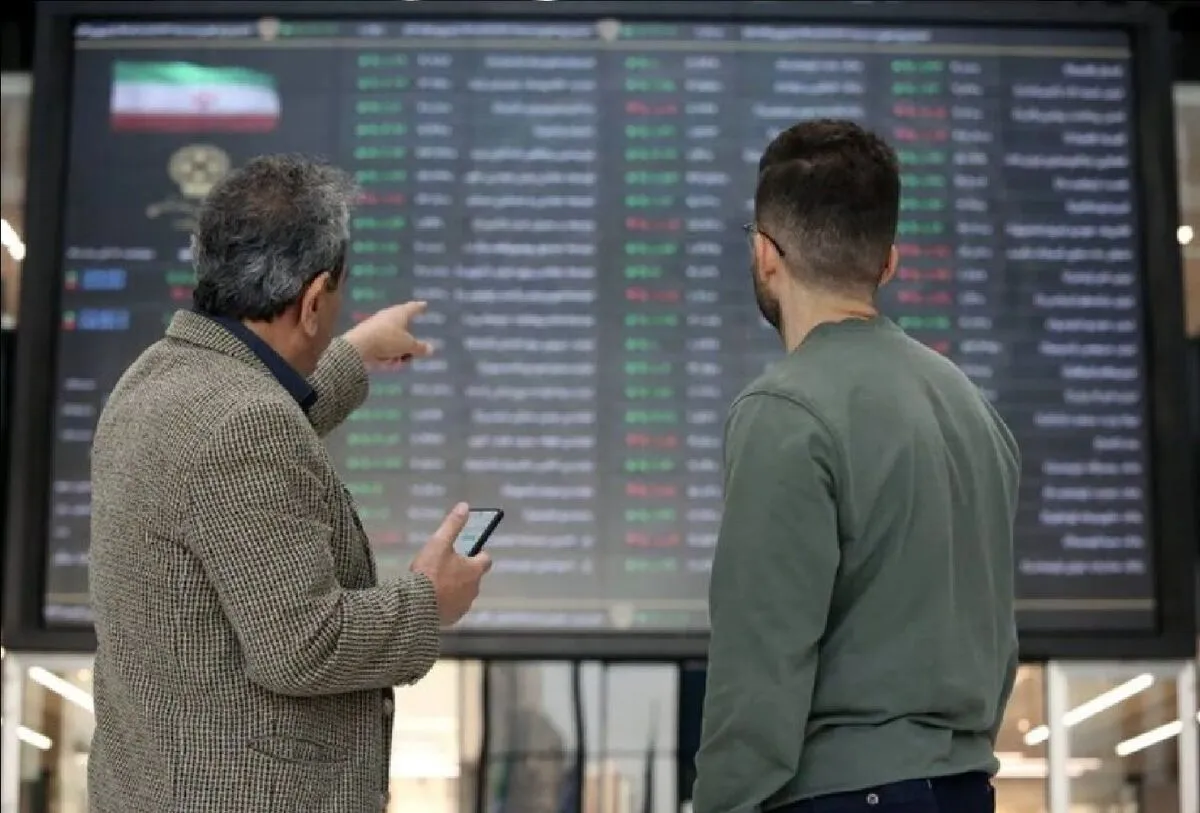
بازار سرمایه در هفتههای اخیر با تغییر محسوسی در رفتار معاملهگران روبهرو شده است. شاخص کل بورس پس از ثبت سطوح بالاتر در مهرماه، وارد مسیر اصلاحی شد و بخشی از رشد قبلی خود را از دست داد.
بررسی دادههای معاملات نشان میدهد شاخص کل بورس تهران در ۱۱ آبان ۱۴۰۵ در محدوده ۷ میلیون و ۶۴۹ هزار واحد قرار گرفت. این رقم نسبت به سطح حدود ۸ میلیون و ۲۷۲ هزار واحدی ثبتشده در ۲۸ مهر، نزدیک به ۷.۵ درصد کاهش نشان میدهد.
مبین ناظمی در تحلیل دلایل این عقبنشینی، به رشد قابلتوجه قیمت سهام در دوره قبل اشاره میکند.
به گفته او، بازار پس از کاهش نگرانیهای ناشی از فضای پساجنگی، انتشار گزارشهای مالی شرکتها و افزایش نرخ ارز، با استقبال سرمایهگذاران مواجه شد.
رشد درآمد شرکتها و بهبود نرخ فروش محصولات صادراتی از جمله عواملی بودند که انتظارات مثبت درباره سودآوری بنگاههای بورسی را تقویت کردند.
بااینحال، افزایش سریع قیمت سهام باعث شد بخشی از ارزندگی اولیه بازار کاهش پیدا کند. در چنین شرایطی، سهامداران برای تثبیت سود کسبشده اقدام به فروش کردند و فشار عرضه افزایش یافت.
این تحلیل نشان میدهد اصلاح اخیر بورس را نمیتوان تنها به تحولات سیاسی نسبت داد؛ زیرا بخشی از آن ممکن است واکنش طبیعی بازار به رشد سریع قیمتها و افزایش انتظارات سودآوری باشد.
یکی از مهمترین نگرانیهای فعالان بازار سرمایه، کاهش ارزش دلاری بورس تهران است.
بر اساس دادههای منتشرشده در یکی از نماگرهای ارزش دلاری بازار، ارزش تجمیعی بورس و بازارهای نقدی فرابورس در مقطع ثبتشده به حدود ۹۷.۵ میلیارد دلار رسیده است. البته محاسبه ارزش دلاری بازار به نرخ ارز مبنا و دامنه شرکتهای مورد بررسی وابسته است.
ناظمی معتقد است در سالهای گذشته، بازار سهام در محدوده ارزش دلاری ۱۱۰ تا ۱۲۰ میلیارد دلار بارها با افزایش فشار فروش مواجه شده و سپس به سطوح پایینتر عقبنشینی کرده است.
گزارش روزنامه دنیای اقتصاد در ۲۲ مهر نیز نشان میدهد ارزش دلاری بورس در دورههای اخیر عمدتاً در بازه ۸۰ تا ۱۱۰ میلیارد دلار نوسان داشته و نزدیکی به سقف این محدوده با اصلاح بازار همراه بوده است.
بااینحال، ارزش دلاری پایینتر لزوماً به معنای ارزندگی بیشتر سهام نیست. اگر نرخ دلار سریعتر از ارزش ریالی بازار افزایش یابد، ارزش دلاری بورس حتی بدون کاهش قیمت ریالی سهام نیز افت میکند.
به همین دلیل، برای تشخیص فرصتهای سرمایهگذاری باید سودآوری شرکتها، وضعیت بدهی، جریان نقدی و چشمانداز صنایع نیز بررسی شود.
یکی دیگر از عوامل مهم فشار بر بازار سهام، افزایش بازده مورد انتظار سرمایهگذاران در بازار بدهی است.
ناظمی معتقد است بالا بودن نرخ سود و انتشار شایعات درباره افزایش بیشتر آن، جذابیت سرمایهگذاری در سهام را تحت تأثیر قرار داده است.
بر اساس گزارش سازمان بورس، نرخ بازده تا سررسید اوراق خزانه اسلامی در هفته منتهی به ششم آبان، با کاهش ۰.۲۱ واحد درصدی به ۴۴.۱۷ درصد رسید.
البته باید میان این نرخ و سود بینبانکی تفاوت قائل شد. نرخ سود بینبانکی در هفته منتهی به هفتم آبان حدود ۲۴ درصد گزارش شده است؛ بنابراین رقم ۴۴ درصد مربوط به بازده تا سررسید اوراق خزانه است، نه نرخ معاملات بین بانکها.
زمانی که بازده اوراق کمریسکتر در سطوح بالا قرار میگیرد، سرمایهگذاران برای پذیرش ریسک بازار سهام انتظار بازده بیشتری خواهند داشت.
این وضعیت میتواند نسبت قیمت به درآمد قابلقبول برای سهامداران را کاهش دهد و فشار بیشتری بر قیمت سهام وارد کند.
به اعتقاد مبین ناظمی، افزایش ابهامات سیاسی و نگرانی از احتمال تشدید تنشهای نظامی، یکی از مهمترین عوامل تغییر رفتار سرمایهگذاران است.
او توضیح میدهد در شرایط پرریسک، اولویت بخشی از فعالان بازار از کسب بازده بالاتر به حفظ نقدشوندگی سرمایه تغییر میکند.
نگرانی از محدودیت معاملات یا تشدید نوسانات ممکن است سرمایهگذاران را به فروش داراییهای خود ترغیب کند.
این رفتار میتواند علاوه بر سهام، صندوقهای سرمایهگذاری را نیز تحت تأثیر قرار دهد.
در معاملات یکشنبه ۱۰ آبان، خروج خالص پول حقیقی از سهام و صندوقهای سهامی به حدود ۷.۸ همت رسید. بااینحال، این رقم در معاملات دوشنبه به حدود ۱.۷ همت کاهش یافت؛ موضوعی که از کاهش شدت فشار فروش حکایت داشت، نه پایان قطعی آن.
ناظمی معتقد است تا زمانی که ابهامات سیاسی باقی بماند، بخشی از سرمایهگذاران ترجیح میدهند نقدینگی خود را حفظ کنند.
یکی از مهمترین بخشهای تحلیل ناظمی به تأثیر توافق احتمالی ایران و آمریکا بر بازار سرمایه مربوط میشود.
او معتقد است اگر یک توافق معتبر به کاهش تنشها و گشایش اقتصادی منجر شود، میتواند زمینه بازگشت سرمایه و افزایش فعالیت شرکتهای بورسی را فراهم کند.
در چنین شرایطی، کاهش هزینه مبادلات، بهبود دسترسی به بازارهای صادراتی و تسهیل تأمین مواد اولیه میتواند بر سودآوری بنگاهها تأثیر مثبت بگذارد.
البته همه توافقهای سیاسی الزاماً به نتایج اقتصادی یکسان منجر نمیشوند.
اگر تفاهم احتمالی صرفاً جنبه سیاسی داشته باشد و تغییر محسوسی در محدودیتهای تجاری و مالی ایجاد نکند، ممکن است اثر مثبت آن بر سود شرکتها کوتاهمدت باقی بماند.
بنابراین واکنش پایدار بورس بیش از آنکه به انتشار یک خبر سیاسی وابسته باشد، به آثار واقعی آن بر فعالیت شرکتها بستگی خواهد داشت.
یکی از پرسشهای اصلی سهامداران این است که آیا کاهش قیمت دلار پس از توافق احتمالی میتواند باعث افت سهام شرکتهای صادراتمحور شود؟
ناظمی معتقد است پاسخ این پرسش به شرایط اقتصادی پس از کاهش نرخ ارز بستگی دارد.
اگر دلار آزاد کاهش پیدا کند، اما همزمان فاصله آن با نرخ ارز مورد استفاده شرکتها کمتر شود، امکان دارد آثار مثبت این تغییر بر بخشی از بنگاههای بورسی بیشتر از آثار منفی آن باشد.
در واقع، نزدیک شدن نرخ ارز رسمی و توافقی به نرخ بازار میتواند بر درآمد ریالی شرکتهای صادراتمحور تأثیر بگذارد؛ البته نتیجه نهایی به نحوه قیمتگذاری محصولات، هزینه تولید و مقررات ارزی وابسته است.
گزارشهای تحلیلی بازار نیز نشان میدهد فاصله نرخ ارز توافقی و آزاد از متغیرهای مهم سودآوری شرکتهای صادراتی محسوب میشود.
از طرف دیگر، کاهش محدودیتهای تجاری ممکن است موجب افزایش حجم صادرات شود.
در این حالت، شرکتها حتی با نرخ دلار پایینتر نیز میتوانند از محل فروش بیشتر و کاهش هزینههای تجاری، درآمد و سود عملیاتی خود را افزایش دهند.
ناظمی معتقد است در صورت کاهش پایدار ریسکهای سیاسی و تحقق گشایش اقتصادی، صنایع بزرگ بازار سرمایه میتوانند از مهمترین گروههای مورد توجه معاملهگران باشند.
گروه فلزات اساسی، شرکتهای معدنی، پتروشیمیها و پالایشگاهها از جمله صنایعی هستند که امکان بهرهمندی از افزایش صادرات و بهبود شرایط تجاری را دارند.
در مقابل، برخی صنایع داخلی نیز ممکن است از کاهش هزینه واردات مواد اولیه، تجهیزات و قطعات منتفع شوند.
بااینحال، تأثیر توافق بر همه صنایع یکسان نخواهد بود. شرکتهایی که به حمایتهای ارزی یا محدودیت واردات وابسته هستند، ممکن است با افزایش رقابت مواجه شوند.
بنابراین نمیتوان بدون بررسی وضعیت مالی و ساختار درآمدی شرکتها، رشد یکسان تمام نمادهای بورس را پیشبینی کرد.
مبین ناظمی در تحلیل خود احتمال شکلگیری یک موج قدرتمند صعودی پس از کاهش ریسکهای سیاسی را مطرح میکند و به تجربه رشد بازار در سال ۱۳۹۹ اشاره دارد.
بااینحال، شرایط اقتصادی امروز با آن دوره تفاوتهای مهمی دارد.
سطح نرخ بهره، ارزشگذاری سهام، انتظارات تورمی و وضعیت نقدینگی میتوانند مسیر بازار را متفاوت کنند.
همچنین رشد سریع قیمتها بدون همراهی سودآوری شرکتها ممکن است بار دیگر زمینه اصلاح سنگین را فراهم کند.
از این رو، تکرار جهش تاریخی بورس را باید تنها یکی از سناریوهای احتمالی دانست، نه نتیجه قطعی هرگونه توافق سیاسی.
در معاملات صبح سهشنبه ۱۲ آبان ۱۴۰۵، نشانههایی از بازگشت تقاضا در بازار سهام مشاهده شد.
بر اساس گزارش منتشرشده در ساعت ۱۰:۲۰، شاخص کل تا ساعت ۹:۵۳ با رشد بیش از ۱۷۶ هزار واحدی به محدوده ۷ میلیون و ۸۲۵ هزار واحد رسید و شاخص هموزن نیز افزایش نزدیک به ۴۰ هزار واحدی را ثبت کرد. این آمار مربوط به معاملات صبحگاهی است و لزوماً رقم پایانی روز نیست.
این تغییر نشان میدهد پس از افت سنگین روزهای گذشته، بخشی از خریداران بار دیگر وارد بازار شدهاند.
بااینحال، برای تأیید چرخش پایدار بورس باید علاوه بر رشد شاخص، ورود مستمر پول حقیقی، افزایش ارزش معاملات خرد و بهبود سودآوری شرکتها نیز بررسی شود.
اگر ریسکهای سیاسی کاهش یابد و نرخ بازده اوراق از سطوح بالا عقبنشینی کند، احتمال تقویت تقاضا در بازار سهام بیشتر خواهد شد.
در مقابل، تداوم تنشها و محدودیت نقدینگی میتواند موجب بازگشت نوسانات منفی شود.
بازار سرمایه پس از اصلاح قابلتوجه شاخص کل و کاهش ارزش دلاری به زیر ۱۰۰ میلیارد دلار، در نقطهای حساس قرار گرفته است.
مبین ناظمی معتقد است ترکیبی از رشد سریع قیمت سهام، افزایش نرخهای سود و نگرانیهای سیاسی باعث تشدید فشار فروش شده است.
بااینحال، از نگاه این تحلیلگر، کاهش ریسکهای سیاسی و بهبود شرایط اقتصادی میتواند زمینه آغاز موج جدید رشد بورس را فراهم کند.
مهمترین نکته تحلیل ناظمی این است که کاهش قیمت دلار در صورت گشایش واقعی اقتصادی، الزاماً به زیان بورس نیست؛ زیرا افزایش حجم فروش، توسعه صادرات و کاهش هزینههای مبادله میتواند اثر منفی افت نرخ ارز را جبران کند.
در نهایت، آینده بورس بیش از هر چیز به سه متغیر بستگی دارد: کاهش ریسکهای سیاسی، مسیر نرخ بهره و توان شرکتها برای افزایش واقعی سودآوری.
بازگشت مثبت معاملات ۱۲ آبان نشانه مهمی از تقویت تقاضاست، اما برای اعلام پایان اصلاح بازار هنوز به شواهد بیشتری نیاز است.