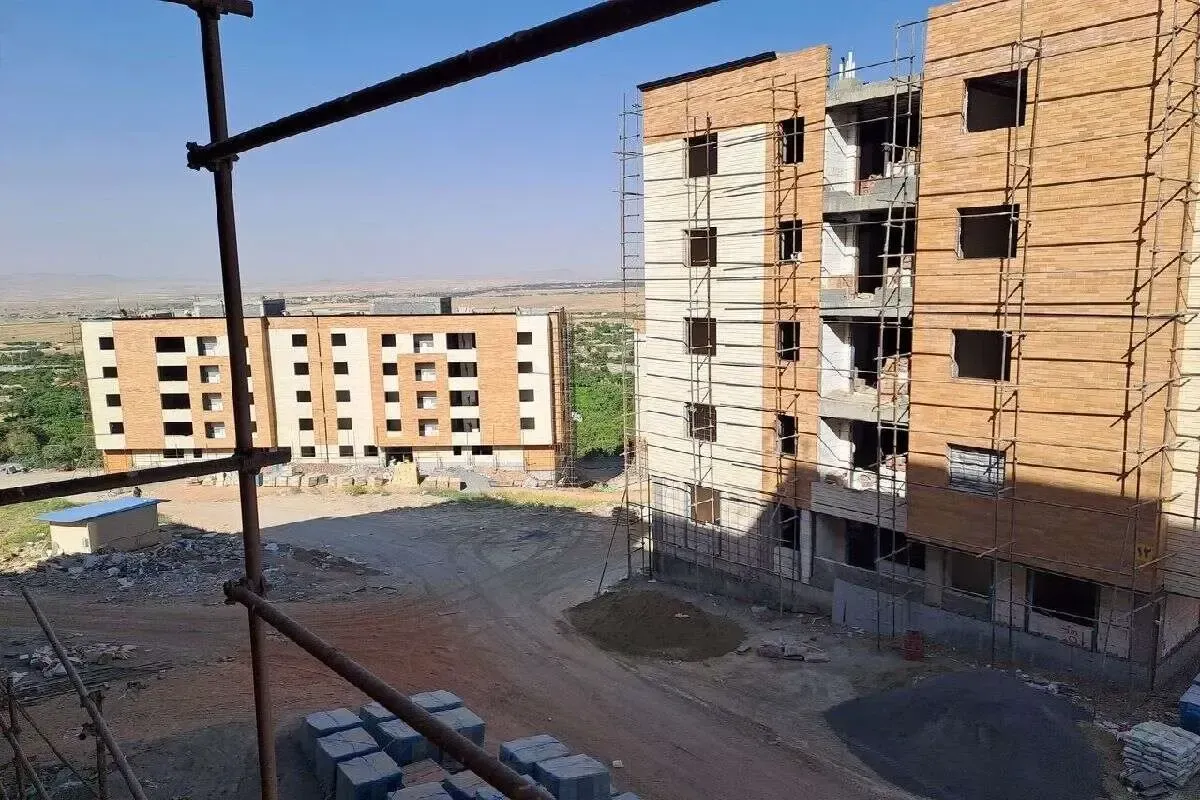
بازار مسکن ایران در حالی با افزایش هزینههای ساختوساز و کاهش قدرت خرید خانوارها مواجه است که تأمین منابع مالی طرح نهضت ملی مسکن همچنان یکی از مهمترین دغدغههای متقاضیان و مسئولان محسوب میشود.
در تازهترین تحول، علی خورسندیان، مدیرعامل بانک مسکن، اعلام کرد منابع لازم برای افزایش سقف تسهیلات پروژههای واجد شرایط فراهم شده و دستورالعمل مربوط به شبکه بانکی ابلاغ شده است.
بر اساس این تصمیم، سقف تسهیلات ساخت هر واحد مسکونی از ۶۵۰ میلیون تومان به ۸۵۰ میلیون تومان افزایش پیدا میکند؛ اقدامی که به معنای رشد حدود ۳۰.۸ درصدی سقف وام است.
این افزایش با هدف تقویت منابع مالی پروژههای در حال ساخت و تسریع در روند تکمیل واحدها انجام میشود، اما همه متقاضیان نهضت ملی مسکن بهصورت خودکار مشمول آن نخواهند شد.
مهمترین شرط اعلامشده برای بهرهمندی از افزایش تسهیلات، پیشرفت فیزیکی بیش از ۶۵ درصد پروژه است.
بر اساس دستورالعمل بانک مرکزی، افزایش سقف تسهیلات برای پروژههای حمایتی مشمول مصوبه در نظر گرفته شده و بانکها پس از تأیید شرایط پروژه میتوانند مابهالتفاوت تسهیلات را پرداخت کنند.
همچنین مطابق مصوبه هیئت عالی بانک مرکزی در هفتم مرداد ۱۴۰۵، این افزایش برای پروژههای حمایتی موضوع ماده چهار قانون جهش تولید مسکن که زمین آنها از سوی وزارت راه و شهرسازی تأمین شده، پیشبینی شده است.
بنابراین صرف ثبتنام در نهضت ملی مسکن یا قرار داشتن در فهرست متقاضیان، به معنای دریافت قطعی وام ۸۵۰ میلیون تومانی نیست.
پیشرفت فیزیکی پروژه، وضعیت قرارداد بانکی، دریافت تسهیلات قبلی و احراز شرایط تعیینشده از عوامل مؤثر در پرداخت متمم هستند.
|
عنوان |
مبلغ یا وضعیت |
|---|---|
|
سقف قبلی تسهیلات |
۶۵۰ میلیون تومان |
|
سقف جدید تسهیلات |
۸۵۰ میلیون تومان |
|
میزان افزایش |
۲۰۰ میلیون تومان |
|
درصد افزایش سقف |
حدود ۳۰.۸ درصد |
|
شرط اصلی |
پیشرفت فیزیکی بیش از ۶۵ درصد |
|
شرط تأمین مالی |
دریافت تسهیلات اولیه و تأیید بانک |
|
بانک اعلامکننده آمادگی |
بانک مسکن |
|
وضعیت اجرا |
ابلاغ دستورالعمل و اعلام آمادگی پرداخت برای پروژههای واجد شرایط |
نکته مهم اینکه مبلغ ۸۵۰ میلیون تومان سقف مجموع تسهیلات است و قرار نیست ۸۵۰ میلیون تومان جدید علاوه بر وام قبلی پرداخت شود.
برای پروژهای که سقف وام آن ۶۵۰ میلیون تومان بوده است، میزان افزایش تا سقف جدید برابر با ۲۰۰ میلیون تومان خواهد بود.
یکی از پرسشهای مهم متقاضیان این است که آیا افزایش تسهیلات به معنای واریز مستقیم ۲۰۰ میلیون تومان به حساب شخصی آنهاست؟
باید توجه داشت این منابع در قالب تسهیلات ساخت و متمم قراردادهای تأمین مالی پروژه پرداخت میشود. بنابراین سازوکار آن با وام نقدی شخصی تفاوت دارد.
در پروژههای نهضت ملی مسکن، منابع بانکی معمولاً متناسب با پیشرفت عملیات ساختمانی و ضوابط قرارداد در اختیار مجریان پروژه قرار میگیرد.
در نتیجه، افزایش سقف وام با هدف تأمین هزینههای تکمیل ساختمان انجام میشود و نباید آن را پرداخت نقدی آزاد به همه ثبتنامکنندگان تلقی کرد.
متقاضیان برای اطلاع از میزان وام قابل تخصیص به واحد خود باید وضعیت قرارداد پروژه را از بانک عامل یا دستگاه متولی بررسی کنند.
تعیین شرط پیشرفت فیزیکی بیش از ۶۵ درصد نشان میدهد سیاستگذار در مرحله فعلی، تکمیل پروژههایی را در اولویت قرار داده که به مراحل پایانی ساخت نزدیکتر شدهاند.
پروژههایی که بخش عمده عملیات ساختمانی را پشت سر گذاشتهاند، معمولاً برای تکمیل تأسیسات، نازککاری، محوطهسازی و آمادهسازی واحدها به نقدینگی بیشتری نیاز دارند.
در چنین شرایطی، تزریق منابع مالی میتواند احتمال توقف عملیات اجرایی را کاهش دهد.
از طرف دیگر، اختصاص منابع محدود بانکی به پروژههایی که فاصله کمتری با تکمیل دارند، ممکن است بازده سریعتری در افزایش تعداد واحدهای آماده تحویل ایجاد کند.
البته این سیاست یک چالش نیز دارد؛ پروژههایی که پیشرفت کمتری داشتهاند، همچنان با مشکل تأمین مالی روبهرو خواهند بود.
بر اساس آماری که هشتم مهر ۱۴۰۵ با استناد به اطلاعات وزارت راه و شهرسازی منتشر شد، تا پایان شهریور حدود ۱۵۷ هزار واحد نهضت ملی مسکن به پیشرفت فیزیکی بیش از ۶۵ درصد رسیده بودند.
از این تعداد، حدود ۳۳ هزار واحد در استان قم، ۱۴ هزار واحد در اردبیل و ۱۰ هزار و ۷۰۰ واحد در تهران قرار داشتند.
با این حال، رسیدن ۱۵۷ هزار واحد به پیشرفت فیزیکی بالای ۶۵ درصد، به معنای تأیید قطعی پرداخت متمم به تمام آنها نیست. وضعیت قرارداد بانکی و سایر شرایط مصوبه نیز باید بررسی شود.
این آمار نشان میدهد بخش قابلتوجهی از پروژههای حمایتی وارد مراحل پیشرفته ساخت شدهاند و تأمین مالی آنها میتواند در افزایش آمار تحویل واحدها نقش داشته باشد.
مدیرعامل بانک مسکن در تشریح عملکرد این بانک اعلام کرد تاکنون برای ساخت حدود ۳۹۹ هزار واحد مسکونی قرارداد تسهیلاتی منعقد شده است.
بر اساس گزارش منتشرشده در دوازدهم مهر، ارزش قراردادهای منعقدشده تا هفتم مهر از ۲۰۱ هزار میلیارد تومان فراتر رفته و حدود ۱۵۹ هزار میلیارد تومان تسهیلات نیز به سازندگان پرداخت شده است.
همچنین بیش از ۲۰۵ هزار واحد به مرحله فروش اقساطی رسیدهاند؛ مرحلهای که باید آن را از تحویل فیزیکی همه واحدها تفکیک کرد.
این اطلاعات نشاندهنده حجم گسترده تعهدات بانک مسکن در طرحهای حمایتی است.
با این حال، تعداد قراردادهای منعقدشده بهتنهایی نشاندهنده میزان پیشرفت عملیاتی تمام پروژهها نیست؛ زیرا واحدهای مختلف ممکن است در مراحل متفاوت ساخت قرار داشته باشند.
یکی دیگر از پیشنهادهای مطرحشده از سوی خورسندیان، تفکیک پروژههای بزرگ به بخشهای کوچکتر است.
برخی پروژههای نهضت ملی مسکن شامل چندین بلوک یا فاز ساختمانی هستند که پیشرفت یکسانی ندارند.
ممکن است یک بخش از پروژه به پیشرفت ۸۰ درصدی رسیده باشد، اما بخش دیگری همچنان در مراحل ابتدایی ساخت قرار داشته باشد.
در چنین شرایطی، محاسبه میانگین پیشرفت کل پروژه میتواند باعث شود بخشهای آمادهتر نیز از تسهیلات جدید محروم بمانند.
مدیرعامل بانک مسکن پیشنهاد کرده است در صورت امکان، بخشهای مستقل پروژههای بزرگ از یکدیگر تفکیک شوند تا قسمتهایی که شرایط لازم را دارند بتوانند از متمم تسهیلات استفاده کنند.
اجرای این پیشنهاد میتواند سرعت تکمیل بعضی بلوکها را افزایش دهد، اما نیازمند تأیید فنی، حقوقی و بانکی است.
یکی از مهمترین چالشهای نهضت ملی مسکن، افزایش آورده نقدی موردنیاز متقاضیان در پی رشد هزینههای ساخت است.
افزایش قیمت مصالح ساختمانی، دستمزد نیروی کار، تجهیزات تأسیساتی و هزینههای اجرای پروژه موجب شده برآوردهای اولیه ساخت در بسیاری از موارد نیازمند بازنگری باشد.
افزایش ۲۰۰ میلیون تومانی سقف وام میتواند بخشی از نیاز مالی پروژهها را پوشش دهد و فشار تأمین نقدینگی فوری را کاهش دهد.
برای مثال، در یک پروژه فرضی ۱۰۰ واحدی، افزایش ۲۰۰ میلیون تومانی تسهیلات هر واحد میتواند تا ۲۰ میلیارد تومان ظرفیت تأمین مالی اضافی ایجاد کند.
با این حال، افزایش تسهیلات الزاماً به معنای کاهش قطعی سهم آورده نقدی متقاضی نیست. این موضوع به قیمت تمامشده ساخت، قرارداد پروژه، میزان پرداختهای قبلی و تصمیم دستگاه متولی بستگی دارد.
همچنین افزایش اصل وام میتواند تعهدات بازپرداخت آتی خانوارها را افزایش دهد.
افزایش سقف تسهیلات در کنار مزایای تأمین مالی، موضوع توان بازپرداخت متقاضیان را نیز پررنگتر میکند.
در برآوردی که خرداد ۱۴۰۵ منتشر شد، برای وام ۸۵۰ میلیون تومانی با دوره بازپرداخت ۲۰ ساله و مفروضات محاسباتی آن گزارش، قسط ماهانه حدود ۱۶ میلیون و ۵۰۰ هزار تومان تخمین زده شده بود.
با این حال، این رقم را نباید قسط قطعی همه متقاضیان دانست؛ زیرا نرخ سود قابل اعمال، نوع قرارداد، مدت بازپرداخت و شرایط احتمالی حمایتی میتواند رقم نهایی را تغییر دهد.
از این رو، بانک عامل باید پیش از تبدیل قرارداد تسهیلات به فروش اقساطی، برنامه دقیق بازپرداخت را به متقاضی اعلام کند.
مدیرعامل بانک مسکن در بخش دیگری از سخنان خود به عملکرد شبکه بانکی در اجرای قانون جهش تولید مسکن اشاره کرده است.
بر اساس این قانون، بانکها مکلف شدهاند سهم مشخصی از تسهیلات خود را به بخش مسکن اختصاص دهند؛ با این حال، برخی بانکها نتوانستهاند تکالیف تعیینشده را بهطور کامل اجرا کنند.
خورسندیان تأکید کرده که این موضوع الزاماً به معنای خودداری عمدی بانکها نبوده و محدودیتهای مالی و اعتباری نیز باید مورد توجه قرار گیرد.
او همچنین از پیشنهاد اصلاح سازوکارهای قانون و ارائه پیوست مالی کارشناسیتر برای افزایش توان تأمین مالی خبر داده است.
این مسئله نشان میدهد افزایش سقف وام، تنها یکی از بخشهای حل مشکل ساخت مسکن است و مشارکت گستردهتر شبکه بانکی نیز اهمیت دارد.
افزایش سقف تسهیلات در صورتی میتواند به تسریع تحویل واحدها منجر شود که منابع مالی بهموقع تخصیص یابد و سایر موانع اجرایی پروژهها نیز برطرف شود.
تجربه اجرای طرحهای حمایتی نشان میدهد مشکلاتی مانند تأمین زیرساخت، انشعابات آب و برق، کمبود نیروی اجرایی و اختلاف درباره هزینه نهایی ساخت نیز میتوانند روند تحویل را طولانی کنند.
بنابراین افزایش وام بهتنهایی تضمینکننده پایان پروژهها نیست.
در سناریوی خوشبینانه، پرداخت سریع متمم تسهیلات میتواند به تکمیل بخش قابلتوجهی از واحدهای دارای پیشرفت بالا کمک کند.
اما اگر هزینه ساخت با سرعت بیشتری افزایش یابد یا تخصیص منابع با تأخیر همراه شود، اثرگذاری این سیاست محدود خواهد شد.
افزایش سقف تسهیلات نهضت ملی مسکن از ۶۵۰ به ۸۵۰ میلیون تومان، یکی از مهمترین تصمیمات تأمین مالی پروژههای حمایتی در سال ۱۴۰۵ محسوب میشود.
این افزایش ۲۰۰ میلیون تومانی با هدف کمک به تکمیل واحدهای در حال ساخت انجام شده و بانک مسکن نیز از آمادگی مالی برای اجرای آن خبر داده است.
با این حال، شرط پیشرفت فیزیکی بیش از ۶۵ درصد و احراز سایر ضوابط بانکی، دامنه استفاده از این تسهیلات را محدود میکند.
در مجموع، خبر افزایش وام نهضت ملی مسکن برای متقاضیان پروژههای نزدیک به تکمیل امیدوارکننده است؛ اما اثر واقعی آن زمانی مشخص خواهد شد که متمم تسهیلات به پروژههای واجد شرایط پرداخت شود، روند ساخت سرعت بگیرد و تعداد واحدهای تحویلدادهشده افزایش یابد.