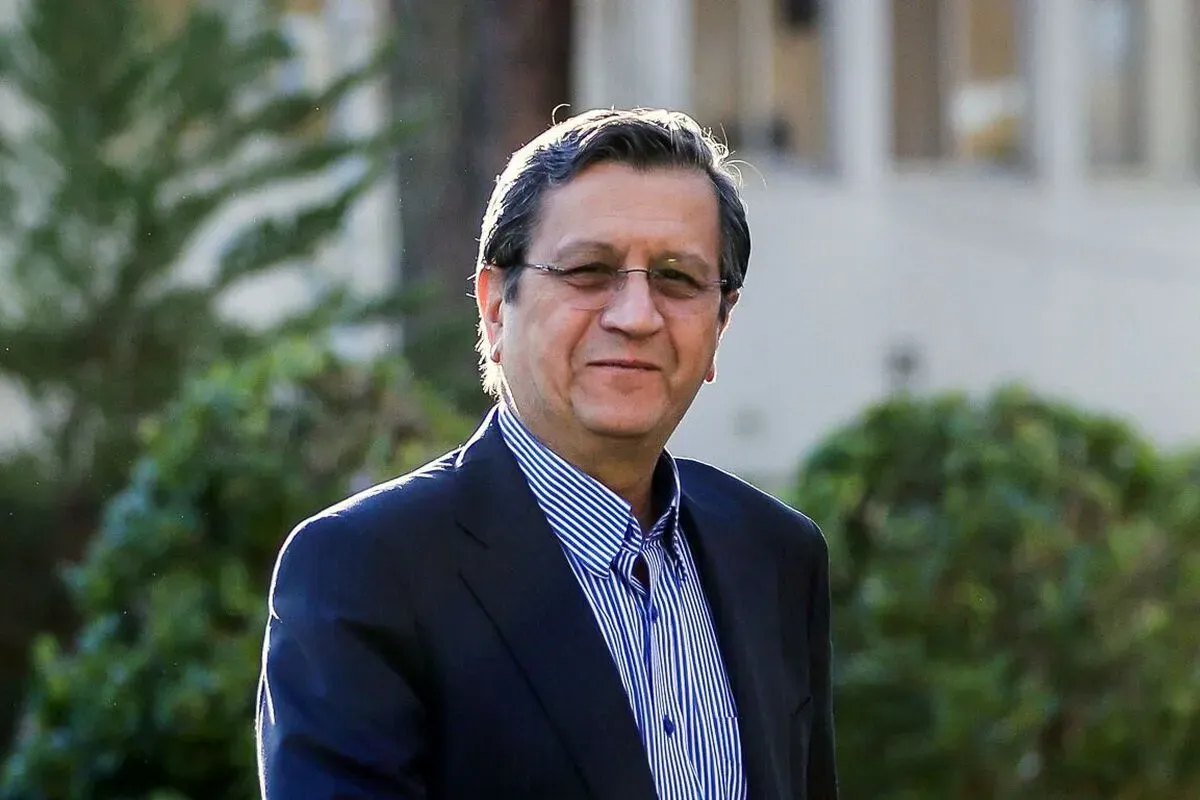
عبدالناصر همتی روز دوشنبه ۱۳ مهر اعلام کرد حجم نقدینگی در شهریورماه تنها ۱.۳ درصد افزایش یافته است و در نتیجه مجموع رشد نقدینگی از ابتدای سال تا پایان شهریور به ۲۰.۷ درصد رسیده است.
رئیس کل بانک مرکزی همچنین گفته است رشد نقطهبهنقطه نقدینگی که در پایان مرداد ۵۴.۴ درصد بود، در پایان شهریور به ۵۱.۶ درصد کاهش یافته است. او این تغییر را نتیجه کنترل جدیتر پایه پولی و محدود کردن خلق نقدینگی توسط شبکه بانکی دانسته است.
این دو عدد را باید از یکدیگر جدا کرد. رشد ۲۰.۷ درصدی نشان میدهد حجم نقدینگی طی شش ماه نخست سال چه مقدار بزرگتر شده، در حالی که رشد ۵۱.۶ درصدی، حجم نقدینگی پایان شهریور امسال را با شهریور سال گذشته مقایسه میکند.
بنابراین کاهش رشد نقطهبهنقطه از ۵۴.۴ به ۵۱.۶ درصد یک علامت مثبت از نظر «کاهش شتاب» محسوب میشود، اما نرخ ۵۱.۶ درصد همچنان بسیار بالاست و نمیتوان آن را نشانه بازگشت شرایط پولی به وضعیت عادی دانست.
نکته مهم در تحلیل آمار جدید این است که میان «کاهش سرعت رشد» و «کاهش نقدینگی» تفاوت وجود دارد.
نقدینگی همچنان در حال افزایش است؛ فقط سرعت افزایش آن در شهریور کمتر شده است. برای مثال، وقتی گفته میشود نقدینگی در شهریور ۱.۳ درصد رشد کرده، به معنای کاهش حجم پول نیست، بلکه حجم پول و شبهپول نسبت به مرداد همچنان بزرگتر شده است.
از طرف دیگر، رشد ۲۰.۷ درصدی فقط در شش ماه همچنان رقم بالایی محسوب میشود. اگر اقتصادی در یک نیمسال بیش از یکپنجم به حجم نقدینگی خود اضافه کند، کنترل آثار تورمی آن به متغیرهای دیگری مانند رشد تولید، وضعیت بودجه دولت، نرخ ارز، انتظارات تورمی و سرعت گردش پول نیز وابسته خواهد بود.
به همین دلیل آمار شهریور را میتوان نشانهای از «ترمزگیری» دانست، نه توقف موتور خلق نقدینگی.
چالش اصلی زمانی مشخص میشود که آمار نقدینگی را کنار تورم قرار دهیم.
براساس گزارش مرکز آمار ایران، شاخص قیمت مصرفکننده در شهریورماه نسبت به مرداد ۴.۲ درصد افزایش یافته است. تورم نقطهبهنقطه نیز به ۸۹.۸ درصد و تورم سالانه به ۷۳.۶ درصد رسیده است. حتی تورم نقطهای شهریور نسبت به مرداد ۰.۸ واحد درصد بیشتر شده است.
این یعنی کاهش رشد نقطهبهنقطه نقدینگی هنوز به کاهش محسوس تورم مصرفکننده منجر نشده است.
البته این موضوع غیرعادی نیست. اثر سیاست پولی معمولاً با تأخیر به سطح عمومی قیمتها منتقل میشود و تورم امروز فقط نتیجه نقدینگی همین ماه نیست. جهشهای قبلی نرخ ارز، افزایش هزینه انرژی، اختلال در تجارت، قیمت مواد اولیه و انتظارات تورمی نیز در قیمتهای امروز نقش دارند.
بنابراین حتی اگر بانک مرکزی بتواند رشد نقدینگی را طی چند ماه کاهش دهد، ممکن است خانوارها فوراً کاهش تورم را احساس نکنند.
بازار ارز شاید مهمترین آزمون سیاست جدید بانک مرکزی باشد.
دلار در روزهای اخیر چند بار وارد محدوده ۲۷۰ هزار تومان شده است. در معاملات صبح دوشنبه ۱۳ مهر، نرخهایی حوالی ۲۶۸ هزار و ۳۰۰ تا ۲۶۸ هزار و ۹۶۰ تومان برای دلار آزاد گزارش شد؛ این در حالی است که بازار در روزهای قبل حتی سطوح بیش از ۲۷۰ هزار تومان را نیز تجربه کرده بود.
همتی نیز در بخش ارزی سخنان خود تأکید کرده بانک مرکزی از تمام اختیارات قانونی برای مدیریت بازار استفاده خواهد کرد. او فشارهای فعلی بر بازار ارز را در چارچوب آنچه «جنگ اقتصادی» آمریکا و اسرائیل علیه ایران توصیف کرده، ارزیابی کرده است؛ این توصیف، موضع رسمی رئیس کل بانک مرکزی است.
اما فارغ از منشأ فشارهای ارزی، برای بازار نتیجه عملی اهمیت دارد: آیا عرضه ارز، مدیریت تقاضا و کنترل رشد پول میتواند مانع تثبیت دلار در سقفهای جدید شود؟
نشانههایی از افزایش مداخله در بازار طی روزهای اخیر دیده شده است.
عرضه اسکناس دلار تا سقف ۱۰ هزار دلار برای افراد واجد شرایط از طریق شعب منتخب بانکها آغاز شده و بخشی از اقدامات سیاستگذار برای افزایش دسترسی رسمی به ارز محسوب میشود.
همتی نیز پیشتر در شهریور گفته بود بانک مرکزی با استفاده از ذخایر و ابزارهای در اختیار خود «بهموقع و با قدرت» در بازار ارز مداخله خواهد کرد.
با این حال، تجربه بازار نشان میدهد عرضه ارز تنها زمانی اثر ماندگار دارد که انتظارات تورمی نیز آرام شود. اگر فعال اقتصادی انتظار داشته باشد تورم و نرخ ارز در ماههای آینده همچنان رشد کنند، افزایش مقطعی عرضه میتواند نوسان را کاهش دهد، اما الزاماً جهت بلندمدت را تغییر نمیدهد.
اینجاست که کنترل نقدینگی و مدیریت بازار ارز به یکدیگر متصل میشوند.
یکی از مهمترین بخشهای سخنان رئیس کل بانک مرکزی به نحوه تأمین مالی اقتصاد مربوط میشود.
همتی گفته بانک مرکزی نمیخواهد کنترل نقدینگی به معنای توقف تأمین مالی بخش تولید باشد. برنامه اعلامی، استفاده گستردهتر از تأمین مالی زنجیرهای و افزایش کارایی تسهیلات بانکی است تا پول به جای گردش نامولد، به سمت تأمین سرمایه در گردش و فعالیت اقتصادی هدایت شود.
این سیاست از نظر نظری اهمیت زیادی دارد.
اگر بانک مرکزی فقط شیر اعتبارات را ببندد، ممکن است تورم تا حدی کاهش پیدا کند، اما شرکتها نیز با کمبود سرمایه در گردش، کاهش تولید و حتی افزایش بیکاری مواجه شوند. در مقابل، اگر اعتبار بانکی به شکل هدفمند به زنجیره تولید اختصاص پیدا کند، امکان کنترل رشد ترازنامه بانکها بدون وارد کردن شوک شدید به بخش واقعی اقتصاد بیشتر میشود.
مسئله اصلی البته نحوه اجرای این سیاست و جلوگیری از انحراف اعتبارات است.
تأکید همتی بر «کنترل پایه پولی و خلق نقدینگی بانکها» نیز نکته مهم دیگری است.
بخش بزرگی از افزایش نقدینگی در اقتصاد از طریق گسترش ترازنامه شبکه بانکی ایجاد میشود. وقتی بانکها تسهیلاتی بیش از ظرفیت منابع خود پرداخت میکنند یا اضافهبرداشت از بانک مرکزی افزایش مییابد، فشار بر پایه پولی و نقدینگی بیشتر میشود.
کنترل رشد ترازنامه بانکها، محدود کردن اضافهبرداشت و افزایش انضباط مالی میتواند یکی از راههای کاهش این فشار باشد.
اما عامل مهم دیگر، بودجه دولت است. اگر کسری بودجه در نهایت به منابع بانکی یا بانک مرکزی منتقل شود، حتی سیاست سختگیرانه علیه بانکهای تجاری نیز نمیتواند بهتنهایی جلوی رشد نقدینگی را بگیرد.
به همین دلیل موفقیت برنامه بانک مرکزی به هماهنگی سیاست پولی و مالی وابسته است.
کاهش پایدار رشد نقدینگی در حالت عادی میتواند بخشی از تقاضای سفتهبازی در بازار ارز و طلا را کاهش دهد؛ اما این اثر فوری نیست.
در کوتاهمدت، بازارهای دارایی بیشتر به اخبار سیاسی، عرضه ارز و انتظارات تورمی واکنش نشان میدهند. بنابراین ممکن است حتی همزمان با انتشار آمار بهتر نقدینگی، دلار یا طلا افزایش قیمت داشته باشند.
برای بورس نیز شرایط دوگانه است. کنترل شدید نقدینگی میتواند ورود پول جدید به بازار سهام را محدود کند، اما اگر نتیجه آن کاهش بیثباتی ارزی و تورمی باشد، در بلندمدت امکان ارزشگذاری منطقیتر شرکتها را افزایش میدهد.
بنابراین جهت اثر به کیفیت اجرای سیاست بستگی دارد، نه صرفاً به یک عدد ماهانه.
دادههای شهریور یک نکته امیدوارکننده و یک هشدار همزمان دارند.
نکته امیدوارکننده این است که رشد ماهانه نقدینگی به ۱.۳ درصد محدود شده و سرعت رشد نقطهبهنقطه نیز از ۵۴.۴ درصد به ۵۱.۶ درصد کاهش یافته است. این ارقام نشان میدهد حداقل در شهریور، شتاب خلق نقدینگی کمتر شده است.
اما هشدار اینجاست که ۵۱.۶ درصد رشد نقدینگی و ۸۹.۸ درصد تورم نقطهای همچنان اعدادی بسیار بزرگ هستند.
به همین دلیل نمیتوان از یک ماه کاهش رشد نتیجه گرفت که تورم و ارز مهار شدهاند. آزمون واقعی بانک مرکزی در مهر و ماههای بعد خواهد بود: آیا رشد نقدینگی در سطوح پایینتر باقی میماند؟ آیا دلار از سقفهای اخیر عقب مینشیند؟ و مهمتر از همه، آیا تورم ماهانه از محدوده چهار درصدی فعلی فاصله میگیرد؟
اگر پاسخ این سه سؤال مثبت باشد، شهریور ممکن است بعدها بهعنوان نقطه آغاز کاهش فشار پولی شناخته شود. در غیر این صورت، افت رشد نقدینگی از ۵۴.۴ به ۵۱.۶ درصد فقط یک مکث کوتاه در مسیر یک تورم پولی همچنان سنگین خواهد بود.