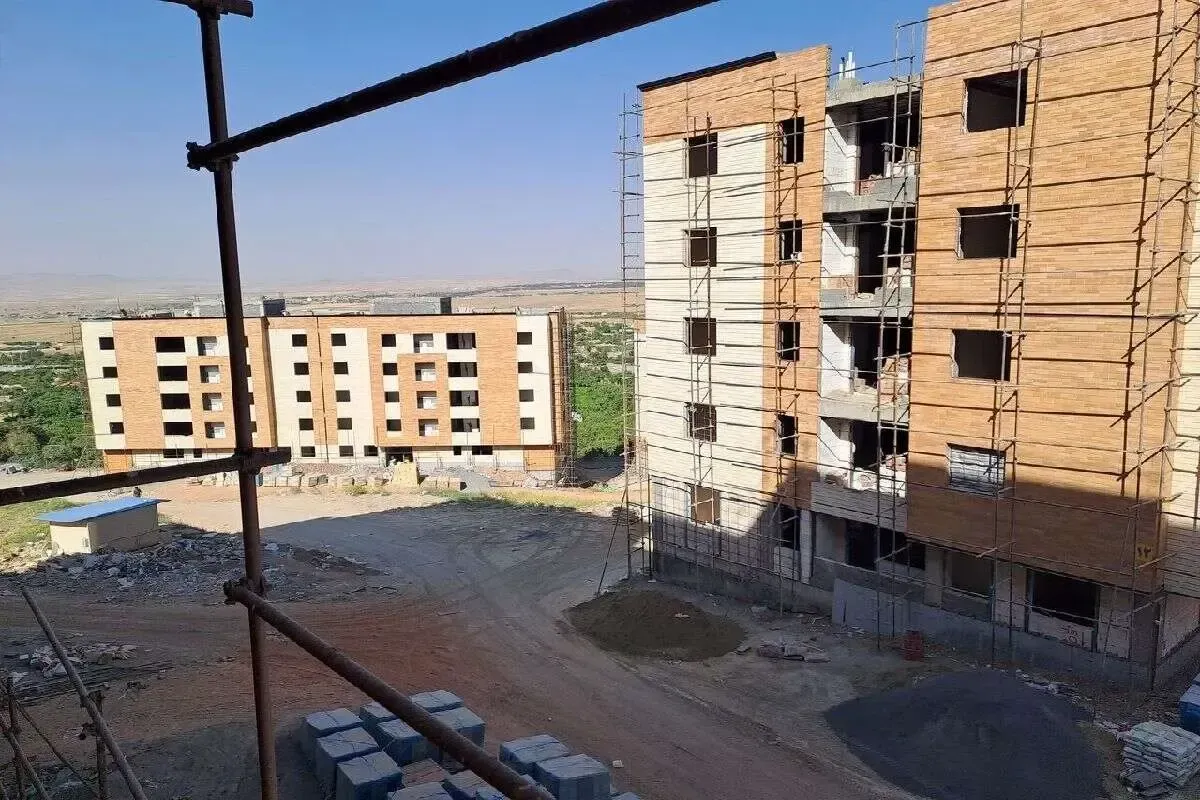
ایرج رهبر، رئیس کمیسیون عمران اتاق بازرگانی تهران، در گفتوگو با برنامه پارکوی تلویزیون همشهری، از مشکلات ساختاری تأمین مالی پروژههای حمایتی مسکن انتقاد کرد.
به گفته او، وابستگی پیشرفت پروژهها به پرداخت بهموقع آورده نقدی متقاضیان باعث شده تعدادی از طرحهای ساختمانی با کندی اجرا مواجه شوند.
رهبر معتقد است این مشکل پیشتر در اجرای مسکن مهر نیز مشاهده شده بود و مسئولان باید از همان ابتدای اجرای نهضت ملی مسکن برای جلوگیری از تکرار آن برنامهریزی میکردند.
وی تأکید کرد که زمین و منابع مالی، دو مؤلفه اصلی موفقیت پروژههای مسکن هستند و بدون مدیریت مناسب این دو بخش، دستیابی به اهداف طرحهای حمایتی دشوار خواهد بود.
این مقام مسئول همچنین از بیتوجهی به پیشنهاد استفاده از سرمایه بخش خصوصی انتقاد کرده و گفته است راهکاری که در ابتدای اجرای طرح مطرح شده بود، هنوز به شکل مؤثر اجرایی نشده است.
یکی از مهمترین بخشهای اظهارات رئیس کمیسیون عمران اتاق تهران، به نحوه تأمین هزینه ساخت مجتمعهای مسکونی مربوط میشود.
به گفته رهبر، در یک بلوک ۲۰ یا ۴۰ واحدی ممکن است تعدادی از متقاضیان توانایی پرداخت اقساط آورده خود را داشته باشند، اما گروه دیگری به دلیل مشکلات مالی نتوانند سهم تعیینشده را پرداخت کنند.
در چنین شرایطی، اگر منابع مالی موردنیاز پروژه به مشارکت همزمان تمام متقاضیان وابسته باشد، پرداخت نکردن بخشی از آوردهها میتواند روند ساخت کل ساختمان را کند کند.
این وضعیت حتی بر متقاضیانی که تعهدات مالی خود را بهموقع انجام دادهاند نیز تأثیر میگذارد.
از سوی دیگر، تأخیر در اجرای ساختمان به معنای افزایش مدت زمان پرداخت دستمزدها، هزینه تجهیز کارگاه و احتمال رشد قیمت مصالح است.
در نتیجه، پروژهای که میتوانست در زمان کوتاهتری تکمیل شود، با هزینه بالاتر به مرحله تحویل میرسد.
یکی از نشانههای فشار مالی واردشده به متقاضیان، افزایش مبالغ درخواستی برای تکمیل آورده نقدی است.
در شهریور ۱۴۰۵ گزارش شد که برخی متقاضیان نهضت ملی مسکن استان تهران با درخواست افزایش ۲۰۰ میلیون تومانی آورده مواجه شدهاند.
براساس پیامکهای منتشرشده از سوی اداره کل راه و شهرسازی استان تهران، از این گروه خواسته شده بود آورده خود را تا ۲۰ شهریور به یک میلیارد و ۲۰۰ میلیون تومان برسانند.
این در حالی بود که در خرداد همان سال نیز درخواست تکمیل آورده تا یک میلیارد تومان برای برخی متقاضیان ارسال شده بود.
البته این رقم مربوط به پروژهها و متقاضیان مشخص در تهران است و نمیتوان آن را مبلغ یکسان آورده تمام واحدهای نهضت ملی مسکن در سراسر کشور دانست.
بااینحال، افزایش مبلغ آورده نشان میدهد تأمین مالی پروژههایی که با برآوردهای قدیمی آغاز شدهاند، برای بسیاری از خانوارها دشوارتر شده است.
بررسی گزارش پنجساله طرحهای حمایتی مسکن، تصویر دقیقتری از چالشهای اجرایی این برنامه ارائه میدهد.
براساس گزارشی که روزنامه دنیای اقتصاد در آبان ۱۴۰۵ از کارنامه پنجساله نهضت ملی مسکن منتشر کرده، از شهریور ۱۴۰۰ تا شهریور ۱۴۰۵ ساخت حدود ۷۲۳ هزار واحد آغاز شده، اما تنها ۱۰۷ هزار واحد به متقاضیان تحویل داده شده است.
این رقم معادل حدود ۱۵ درصد واحدهایی است که ساخت آنها آغاز شده بود.
همچنین در گزارش مذکور، آورده نقدی متقاضیان حدود ۲۴۰ هزار میلیارد تومان و تسهیلات بانکی پرداختشده حدود ۱۶۵ هزار میلیارد تومان اعلام شده است.
این ارقام که از بازنشر گزارش پنجساله استخراج شدهاند، هنوز با متن کامل دادههای اولیه دولتی بهطور مستقل تطبیق داده نشدهاند؛ بااینحال، از نقش پررنگ منابع نقدی متقاضیان در تأمین هزینه ساخت حکایت دارند.
قانون جهش تولید مسکن در سال ۱۴۰۰ با هدف افزایش عرضه مسکن و رفع بخشی از مشکلات تأمین منابع مالی تصویب شد.
مطابق ماده چهار این قانون، بانکها و مؤسسات اعتباری مشمول موظف شدند حداقل ۲۰ درصد تسهیلات پرداختی سالانه خود را به بخش مسکن اختصاص دهند.
همچنین ماده سه قانون، تشکیل صندوق ملی مسکن را برای تجمیع و تخصیص منابع مالی پیشبینی کرده است.
در ماده پنج نیز بر ایجاد و توسعه صندوقهای سرمایهگذاری با هدف جذب سرمایه بخش خصوصی برای ساخت و اجاره مسکن تأکید شده است.
بااینحال، عملکرد اجرایی این احکام با چالشهایی مواجه شده است.
براساس گزارش منتشرشده در مرداد ۱۴۰۵ به نقل از یک نماینده مجلس، عملکرد شبکه بانکی در سه سال نخست اجرای قانون تنها حدود ۳۰ درصد تکلیف قانونی اعلام شده بود.
این مسئله نشان میدهد فاصله میان تکلیف قانونی و تأمین واقعی منابع، یکی از موانع مهم اجرای پروژههای حمایتی بوده است.
یکی دیگر از مشکلات اساسی پروژههای مسکن، رشد هزینه مصالح ساختمانی است.
بسیاری از قراردادهای ساخت در سال ۱۴۰۰ و با برآوردهای همان دوره منعقد شدند، اما افزایش قیمت فولاد، سیمان، تجهیزات ساختمانی و دستمزد کارگران باعث تغییر هزینه اجرای پروژهها شده است.
ایرج رهبر نیز در اظهارات خود تأکید کرده که تکمیل ساختمانها با قیمتهای اولیه قرارداد، در شرایط کنونی بسیار دشوار شده است.
این مسئله یک چرخه پرهزینه ایجاد میکند: کمبود منابع موجب تأخیر در ساخت میشود و تأخیر، هزینه تکمیل پروژه را افزایش میدهد.
افزایش هزینه نیز ممکن است به درخواست آورده نقدی بیشتر منجر شود؛ درخواستی که پرداخت آن برای بخشی از متقاضیان دشوارتر خواهد بود.
در نتیجه، بدون منابع مالی جایگزین، احتمال تداوم این چرخه وجود دارد.
رئیس کمیسیون عمران اتاق بازرگانی تهران معتقد است استفاده از سرمایه بخش خصوصی میتواند بخشی از مشکل نقدینگی پروژهها را برطرف کند.
براساس این پیشنهاد، در شرایطی که برخی متقاضیان امکان پرداخت بهموقع آورده را ندارند، میتوان با سازوکاری شفاف و قانونی، منابع سرمایهگذاران خصوصی را برای ادامه ساخت به کار گرفت.
اجرای چنین مدلی میتواند مانع توقف پروژه تا زمان تأمین آورده تمام متقاضیان شود.
بااینحال، مشارکت بخش خصوصی نیازمند تعیین دقیق حقوق سرمایهگذار، نحوه بازگشت سرمایه، تعهدات دولت و میزان حمایت از متقاضیان است.
در غیر این صورت، ورود سرمایهگذاران ممکن است خود به افزایش هزینه نهایی واحدهای مسکونی منجر شود.
بنابراین مشارکت خصوصی زمانی میتواند اثربخش باشد که علاوه بر تأمین نقدینگی، از حقوق متقاضیان کمدرآمد نیز حفاظت کند.
یکی از اقداماتی که برای تسریع تکمیل پروژهها در سال ۱۴۰۵ پیشبینی شده، پرداخت تسهیلات قرضالحسنه ۲۰۰ میلیون تومانی به متقاضیان واجد شرایط است.
این تسهیلات با اولویت پروژههای دارای پیشرفت فیزیکی بیش از ۸۰ درصد در نظر گرفته شده است.
براساس گزارش ۱۲ آبان ۱۴۰۵، صندوق ملی مسکن تاکنون ۱۹ هزار و ۱۱ متقاضی را برای دریافت این وام معرفی کرده است.
از میان آنها، ۲ هزار و ۷۸۱ نفر به شعب بانک مسکن مراجعه کردهاند و تسهیلات به هزار و ۷۵۹ نفر پرداخت شده است.
این آمار نشان میدهد معرفی افراد به بانک الزاماً به معنای پرداخت نهایی تسهیلات نیست.
از سوی دیگر، چون این حمایت عمدتاً برای واحدهای نزدیک به تکمیل در نظر گرفته شده، نمیتوان آن را راهحل تأمین مالی تمام پروژههای متوقفشده در مراحل اولیه دانست.
چشمانداز نهضت ملی مسکن به توان دولت در تأمین منابع پایدار و کنترل مدت اجرای پروژهها وابسته است.
اگر پرداخت تسهیلات بانکی تسریع شود، سرمایه بخش خصوصی با سازوکار مشخص وارد طرح شود و پروژههای دارای پیشرفت بالا در اولویت تکمیل قرار گیرند، احتمال کاهش تأخیرها وجود خواهد داشت.
در مقابل، ادامه کمبود نقدینگی و افزایش هزینه مصالح میتواند باعث درخواست آورده بیشتر از متقاضیان شود.
البته میزان این افزایش برای همه پروژهها یکسان نخواهد بود و به موقعیت جغرافیایی، پیشرفت فیزیکی، مشخصات ساختمان و شرایط قرارداد بستگی دارد.
در چنین شرایطی، انتشار عمومی وضعیت مالی و پیشرفت فیزیکی هر پروژه میتواند به افزایش شفافیت و کاهش نگرانی متقاضیان کمک کند.
هشدار ایرج رهبر درباره وضعیت پروژههای نهضت ملی مسکن، بار دیگر ضعف تأمین مالی را به مرکز توجه فعالان بازار مسکن بازگردانده است.
به اعتقاد رئیس کمیسیون عمران اتاق تهران، وابستگی بیش از اندازه اجرای پروژهها به آورده نقدی خانوارها و استفاده نکردن مؤثر از ظرفیت سرمایهگذاران خصوصی، باعث افزایش زمان ساخت و تحمیل هزینههای بیشتر شده است.
مهمترین مسئله این است که هر ماه تأخیر در تکمیل واحدهای مسکونی میتواند هزینه تمامشده آنها را افزایش دهد؛ هزینهای که در نهایت ممکن است به متقاضیان منتقل شود.
تسهیل پرداخت تسهیلات بانکی، استفاده هدفمند از منابع صندوق ملی مسکن، مشارکت شفاف بخش خصوصی و اولویتبندی پروژههای نیمهتمام میتواند بخشی از مشکلات فعلی را کاهش دهد.
بااینحال، موفقیت این راهکارها به اجرای عملی تعهدات و نظارت بر هزینهها وابسته است.
در نهایت، آینده نهضت ملی مسکن نه فقط با تعداد پروژههای آغازشده، بلکه با تعداد خانههایی سنجیده خواهد شد که با هزینه قابلتحمل و در زمان مشخص به متقاضیان تحویل داده میشوند.